Aracı kurumlar, sermaye piyasalarında yatırımcılara yalnızca hisse bazlı analizlerle değil, sektörel araştırma raporları ve model portföy çalışmalarıyla da destek sunuyor. Bu raporlar; şirketlerin finansal görünümü, sektör dinamikleri, makroekonomik gelişmeler ve olası riskler çerçevesinde yatırımcılara karar süreçlerinde yardımcı olmayı amaçlıyor.
Ünlü Menkul'ün tüketim sektörüne yönelik son raporunda ise 2026 yılının tüketiciler açısından zorlu geçtiği ve anlamlı bir toparlanmanın 2027'ye kaldığı değerlendirmesi öne çıkıyor. Rapora göre sıkı para politikası, yüksek borçlanma maliyetleri, kredi koşullarındaki sıkılaşma ve reel gelirlerdeki gerileme, hanehalkının satın alma gücünü baskılamaya devam ediyor. Buna ek olarak jeopolitik gelişmeler, yurt içindeki siyasi belirsizlikler ve altın fiyatlarındaki hareketler de tüketici eğilimleri üzerinde baskı oluşturuyor. Bu görünüm özellikle temel ihtiyaç dışı harcamalarda daha belirgin hissediliyor.
Gıda perakendesinde defansif görünüm sürüyor
Raporda gıda perakendesinin tüketici harcamalarındaki zayıflığa karşı görece daha dirençli olduğu belirtiliyor. Yüksek gıda enflasyonu, düşük talep esnekliği ve organize perakendenin pazar payını artırması sektörü destekleyen temel unsurlar arasında gösteriliyor.
Bununla birlikte, büyümenin niteliğinde değişim yaşandığına dikkat çekiliyor. İndirim marketleri organize gıda perakendeciliğinin yaklaşık %53'ünü oluştururken, mağaza açılışlarında önceki dönemlere kıyasla belirgin bir yavaşlama görülüyor. BİM mağaza büyümesinde öne çıkarken, Şok'un daha seçici bir genişleme stratejisi izlediği ve A101'in mağaza ağında daralma yaşandığı ifade ediliyor.
Rapora göre sektörün rekabet dinamiklerinde de değişim yaşanıyor. Geleneksel mağazacılığın yanı sıra süpermarketler, online satış kanalları ve ödeme/bankacılık hizmetleri giderek daha önemli hale geliyor.
Gıda ve içecek şirketlerinde yurt dışı operasyonlar önem kazanıyor
Tüketici alım gücündeki zayıflığın gıda ve içecek şirketlerinde daha doğrudan hissedildiği belirtilen raporda, 2026'nın ilk yarısında yurt içi fiyatlama gücünün sınırlı kaldığına dikkat çekiliyor.
Coca-Cola İçecek'in Türkiye hacimleri yatay kalırken, Anadolu Efes'in Türkiye bira hacimlerinin %15 gerilemesi şirket beklentilerinin aşağı yönlü revize edilmesine neden oldu. Ülker ise yurt içi hacimlerini koruyabilmek adına kârlılığından belirli ölçüde taviz vermek durumunda kaldı.
Bu noktada şirketlerin uluslararası operasyonları önemli bir dengeleyici unsur olarak öne çıkıyor. CCİ'nin yurt dışı operasyonları hem hacim hem de marj açısından şirketi desteklerken, Ülker'de uluslararası operasyonların marjlar üzerinde aynı ölçüde olumlu katkı sağlamadığı görülüyor.
Maliyet tarafında ise 2026'nın başındaki avantajlı tedarik koşullarının önemli bölümünün geride kaldığı ve önümüzdeki dönemde maliyet baskısının artabileceği değerlendiriliyor. Kakao fiyatlarındaki gerileme ise Ülker açısından olumlu bir unsur olarak öne çıkıyor; ancak bunun kârlılığa etkisinin yüksek maliyetli stokların tükenmesiyle birlikte kademeli olarak ortaya çıkması bekleniyor.
Regülasyon tarafında gündem değişiyor
Kurum, tüketim sektöründe regülasyon gündeminin de değişmeye başladığına dikkat çekiyor. Gıda perakendecilerine yönelik rekabet soruşturmalarının görece sınırlı maliyetlerle sonuçlanması ve yeni perakende kanunu taslağında önceki düzenleme girişimlerindeki bazı kısıtlamaların yer almaması, perakende sektörü açısından olumlu değerlendiriliyor.
Buna karşılık gıda ve içecek şirketleri açısından düzenleyici risklerin daha fazla önem kazandığı görülüyor. Coca-Cola İçecek'in Türkiye'deki dağıtım faaliyetlerine ilişkin rekabet soruşturması belirli taahhütlerle sonuçlanırken, şirketin 2,8 milyar TL tutarındaki gümrük tahakkuku ve para cezasına itiraz ettiği belirtiliyor.
Raporda ayrıca alkollü içeceklerde pazarlama kurallarının sıkılaştırılması ve şekerli içecekler ile atıştırmalıklara yönelik önerilen katkı payı sektör açısından takip edilmesi gereken başlıca riskler arasında gösteriliyor. Ancak söz konusu düzenlemenin henüz taslak aşamasında olması nedeniyle Ünlü Menkul'in tahminlerine dahil edilmediği belirtiliyor.
Şirketler arasında ayrışma devam ediyor
Rapordaki en önemli mesajlardan biri ise tüketici toparlanmasının tüm şirketler için aynı ölçüde gerekli olmadığı yönünde. Ünlü Menkul, iş modelleri ve faaliyet gösterdikleri kategoriler nedeniyle bazı şirketlerin 2026'da da güçlü performans gösterebileceğini değerlendiriyor.
BİM, tüketicilerin satın alma kararlarında fiyatın belirleyici olduğu mevcut ortamdan en fazla fayda sağlayabilecek şirketlerden biri olarak öne çıkıyor. Ebebek, ertelenmesi daha zor olan bebek ürünleri kategorisinin desteğiyle pazar payı kazanımını sürdürürken, Coca-Cola İçecek Türkiye dışındaki operasyonlarının desteğiyle büyümesini sürdürebilecek şirketler arasında gösteriliyor.
Şok tarafında ise işletme sermayesi probleminin çözülmesiyle birlikte önceliğin hızlı büyümeden kârlılığa kaydığı belirtiliyor. Bu doğrultuda şirketin 2026'nın ikinci yarısında marjlarında belirgin bir iyileşme yaşanması bekleniyor.
Buna karşılık Anadolu Efes, Ülker ve Mavi için görünümün tüketici toparlanmasına daha fazla bağlı olduğu değerlendiriliyor. Bu şirketlerde sırasıyla bira hacimleri, fiyatlama gücü ve temel ihtiyaç dışı tüketim harcamalarının iyileşmesi önem taşıyor. Ünlü Menkul'e göre bu üç alandaki toparlanmanın daha çok 2027'de gerçekleşmesi bekleniyor.
Migros ise online satış ve ödeme sistemlerindeki güçlü konumunu korumasına rağmen 2026 kâr görünümü açısından daha zayıf bir tablo çiziyor.
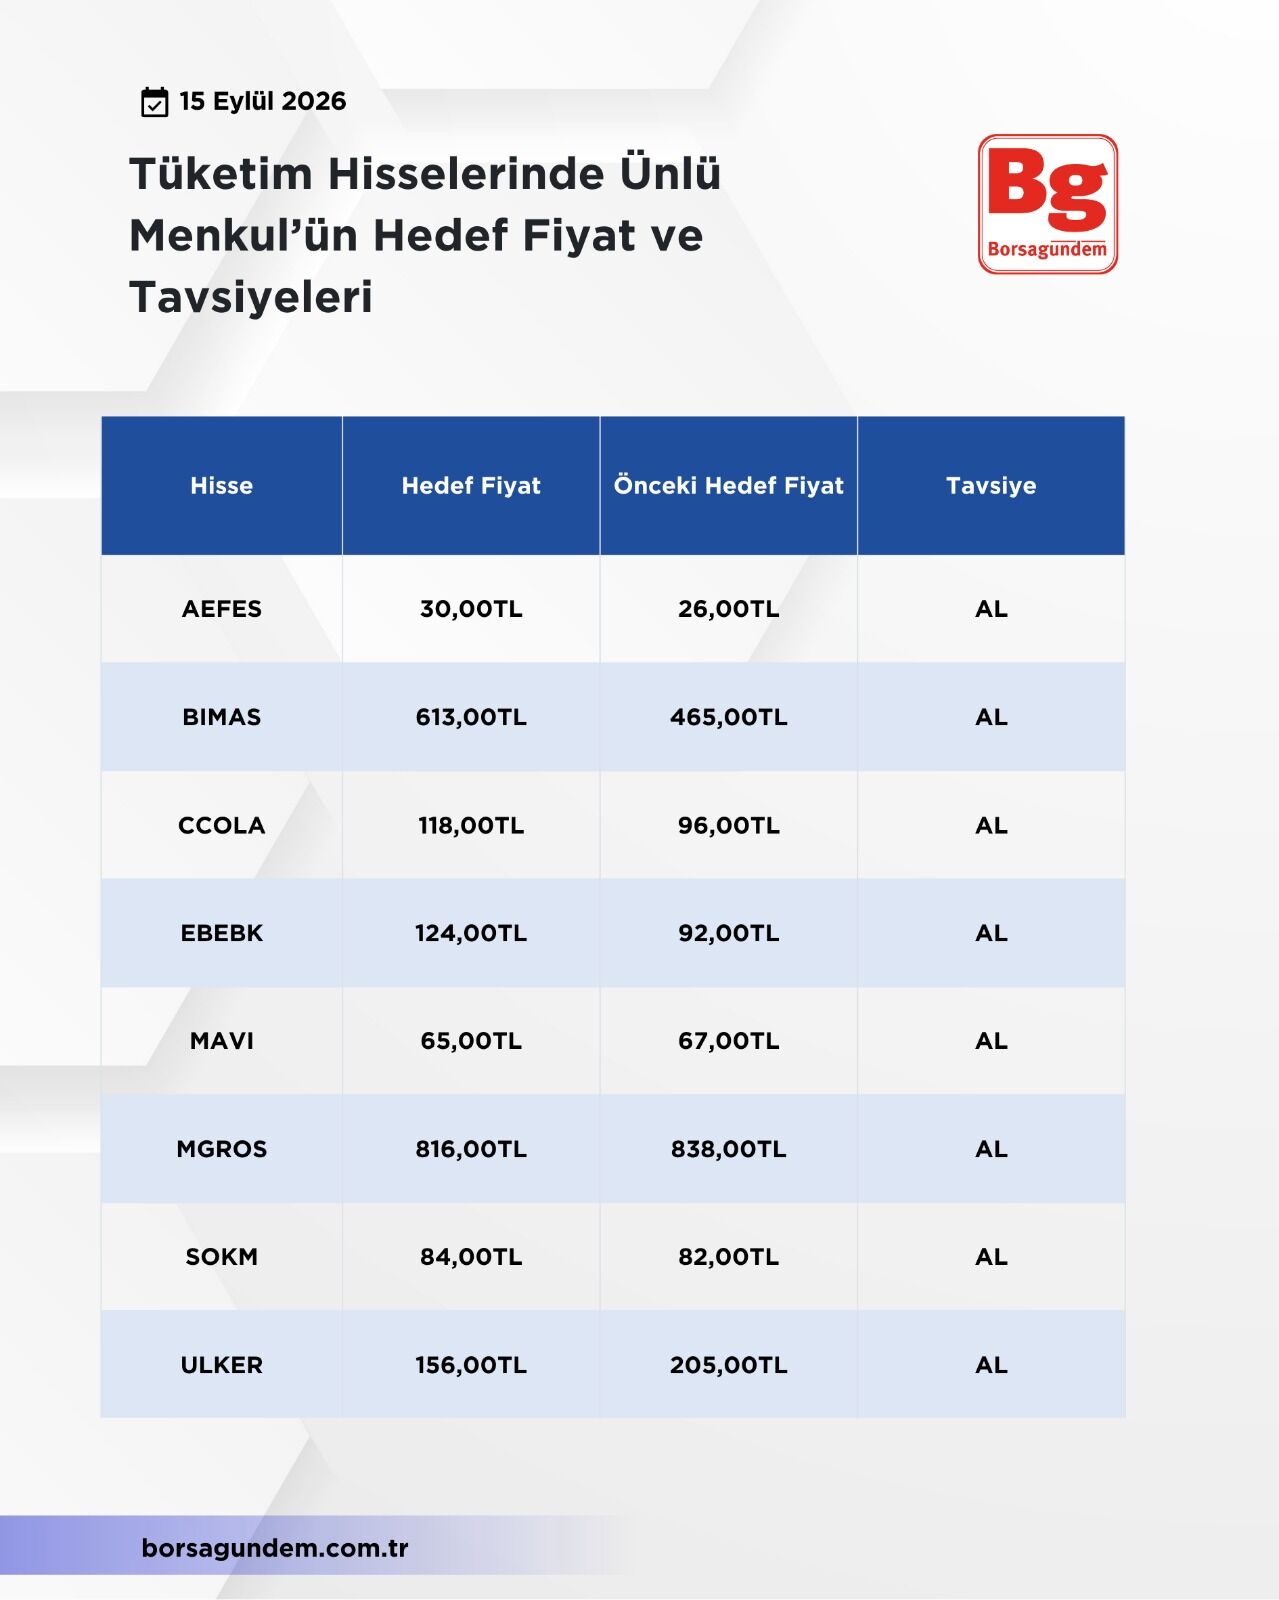
Sekiz hissenin tamamında “AL” tavsiyesi korundu
Ünlü Menkul, tüketim sektöründe takip ettiği sekiz hissenin tamamı için “AL” tavsiyesini korurken, şirketlere ilişkin hedef fiyatlarında güncellemeye gitti. Böylece kurum, tüketim sektöründe mevcut makroekonomik baskılara rağmen orta vadeli potansiyel konusunda iyimserliğini sürdürüyor.
Yatırımcılar açısından raporun öne çıkan mesajı, sektörde tek yönlü bir toparlanmadan ziyade şirketlerin iş modellerine göre belirgin bir ayrışmanın yaşanacağı yönünde. Fiyat odaklı tüketici davranışının devam ettiği mevcut ortamda BİM gibi defansif iş modeline sahip şirketler ön plana çıkarken, tüketici güveni ve satın alma gücüne daha duyarlı şirketlerde hikâyenin ağırlık merkezinin 2027'ye kaydığı görülüyor.
Ünlü Menkul ayrıca sektör açısından makroekonomik koşulların daha fazla bozulması, irrasyonel rekabet, olumsuz regülasyonlar ve şirketlerin operasyonel stratejilerinden sapmasını başlıca riskler olarak sıralıyor.
Tüketim Hisselerinde Ünlü Menkul’ün Hedef Fiyat ve Tavsiyeleri