Eylül ayında başlayan fon piyasasındaki likidite sorunu, SPK’nın müdahalesi ve tasfiye kararlarıyla yeni bir aşamaya geçerken, yatırım fonlarının hisse senedi takaslarındaki değişimler de dikkat çekti. 16 Eylül sonrasını kapsayan verilerde, BIST 100’de incelenen 94 hissenin yalnızca 13’ünde TL bazlı takas farkı pozitif olurken, 81 hissede negatif fark hesaplandı.
Fon piyasasında süreç nasıl başladı?
Süreç, 15 Eylül 2026’da Pusula Portföy’ün bazı yatırım fonlarında katılma payı iade ödemelerinde temerrüt oluştuğunun açıklanmasıyla kamuoyunun gündemine geldi. 16 Eylül’de ise Tera Portföy’ün hisse senedi ve para piyasası fonlarında benzer ödeme sorunları bildirildi.
Aynı gün Borsa İstanbul’da satış baskısı belirginleşti. BIST 100 endeksi yüzde 5’in üzerinde gerilerken, düşük işlem hacmine sahip hisselerdeki sert fiyat hareketlerinin bu hisseleri portföylerinde bulunduran fonların nakde ulaşmasını zorlaştırdığı yönündeki değerlendirmeler öne çıktı. Piyasa uzmanlarının yorumlarına göre, nakit ihtiyacını karşılamak amacıyla daha likit hisselerin de satışa konu olması, baskının diğer hisselere yayılmasına yol açmış olabilir.
15 Eylül’de 14.219,98 puan seviyesinden açılan BIST 100 endeksi, 16 Eylül’de 13.122,58 puana kadar geriledi. Düşüşünü sürdüren endeks, 30 Eylül’de 11.926,04 puanla yeni bir dip yaptı. Aşağı yönlü seyrini devam ettiren BIST 100, 23 Ekim’de 10.707,18 puana kadar geriledi.
SPK’dan tasfiye ve düzenleme adımları
17 Eylül’de Sermaye Piyasası Kurulu (SPK), yedi portföy yönetim şirketinin kurucusu olduğu fonların TEFAS üzerinden alım satım işlemlerini durdurdu ve bazı fonların tasfiyesine yönelik kararlar aldı.
Finansal İstikrar Komitesi, yaşanan sorunların fon piyasasının belirli bir bölümünde yoğunlaştığını, geçici ve yönetilebilir nitelikte olduğunu bildirdi. Piyasadaki likiditeyi desteklemek amacıyla Türkiye Cumhuriyet Merkez Bankası’nın repo fonlaması artırıldı; ayrıca Borsa İstanbul’da kredili işlemlere ilişkin öz kaynak koruma oranında geçici esneklik sağlandı
SPK’nın 18 Eylül tarihli açıklaması ise sürecin yalnızca ödeme temerrütlerinden ibaret olmadığını ortaya koydu. Kurul, 2025’in son çeyreğinden itibaren özellikle serbest yatırım fonları ve para piyasası fonları aracılığıyla, fiilî dolaşımı düşük hisselerde ekonomik ve temel finansal göstergelerle açıklanamayacak fiyat hareketleri gözlemlediğini bildirdi. Açıklamada, fonların likidite yönetimi, ilişkili taraflar arasındaki teminatsız borçlanmalar ve olağandışı fiyat hareketleriyle oluşabilecek riskleri sınırlamaya yönelik düzenlemelerin hazırlık süreci anlatıldı
SPK, 28 Eylül’de tasfiye kapsamındaki fonların işlem süreçleri ve ödeme talimatlarına ilişkin ilave açıklama yaptı. Böylece fonların alım satıma kapatılması, tasfiye işlemleri ve yatırımcı ödemeleri birbirinden ayrı aşamalar olarak yürütülmeye başladı.
Krizin ardından fonların hisse takasında ne değişti?
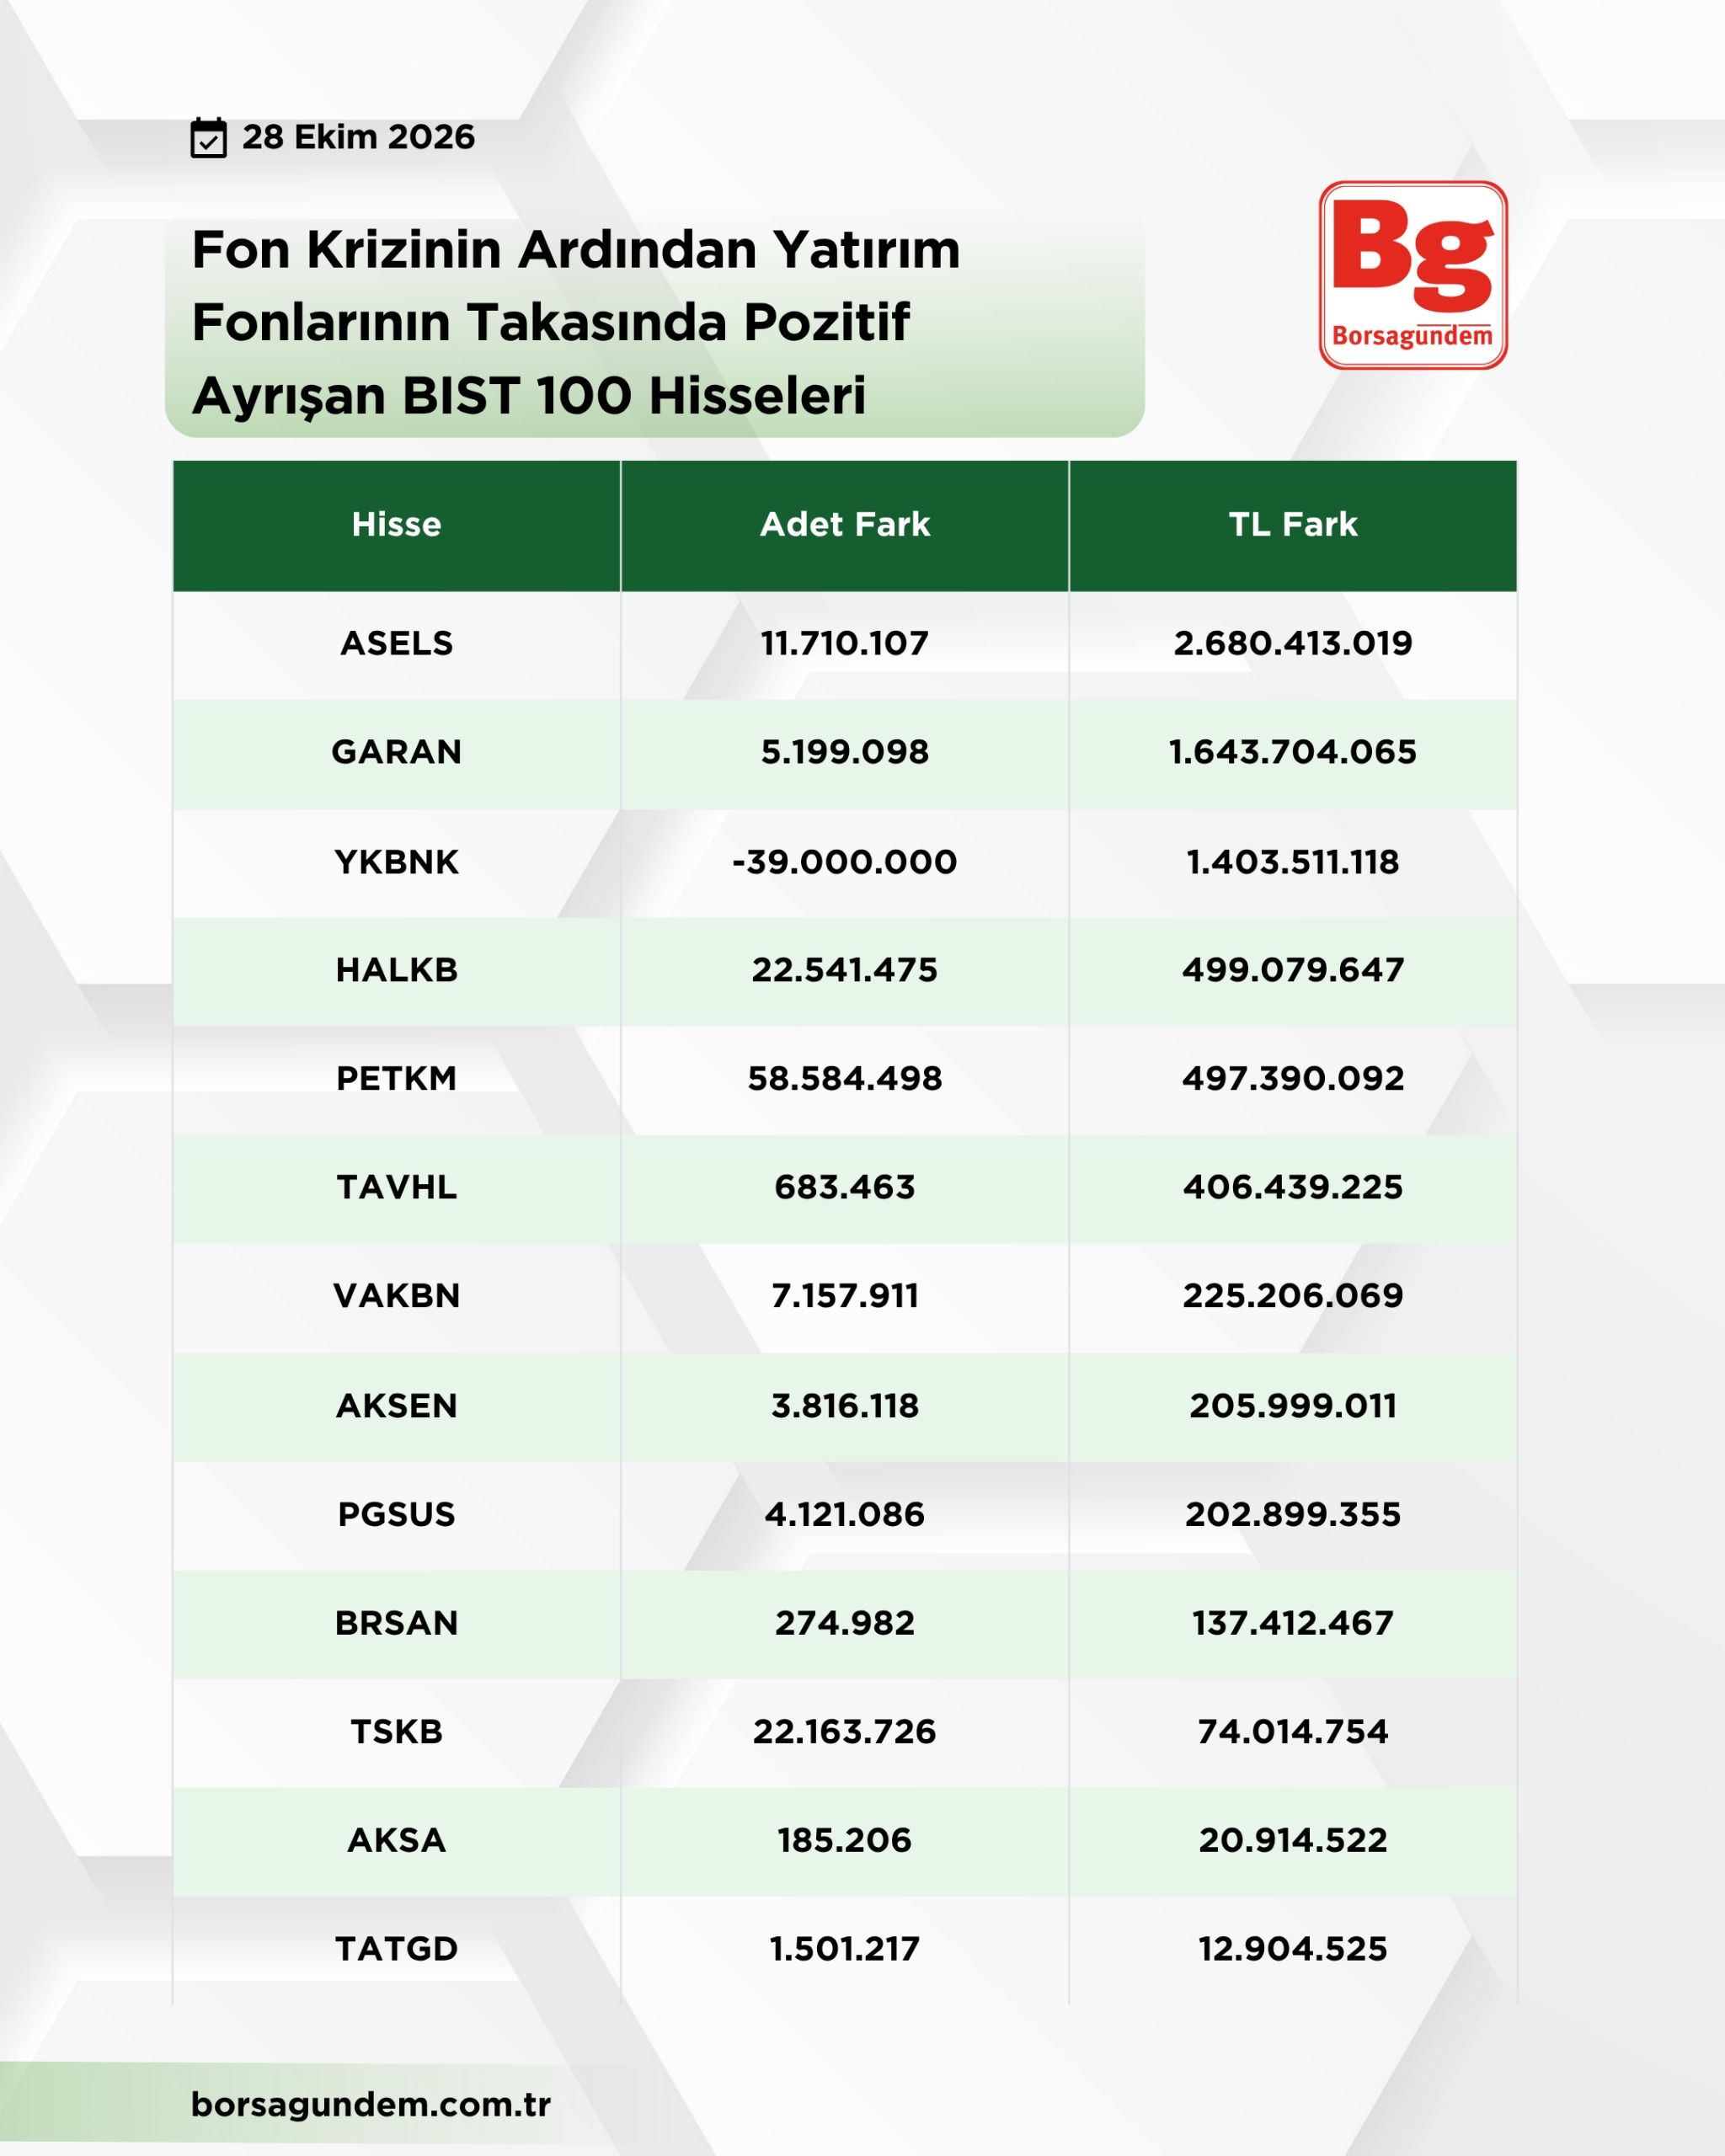
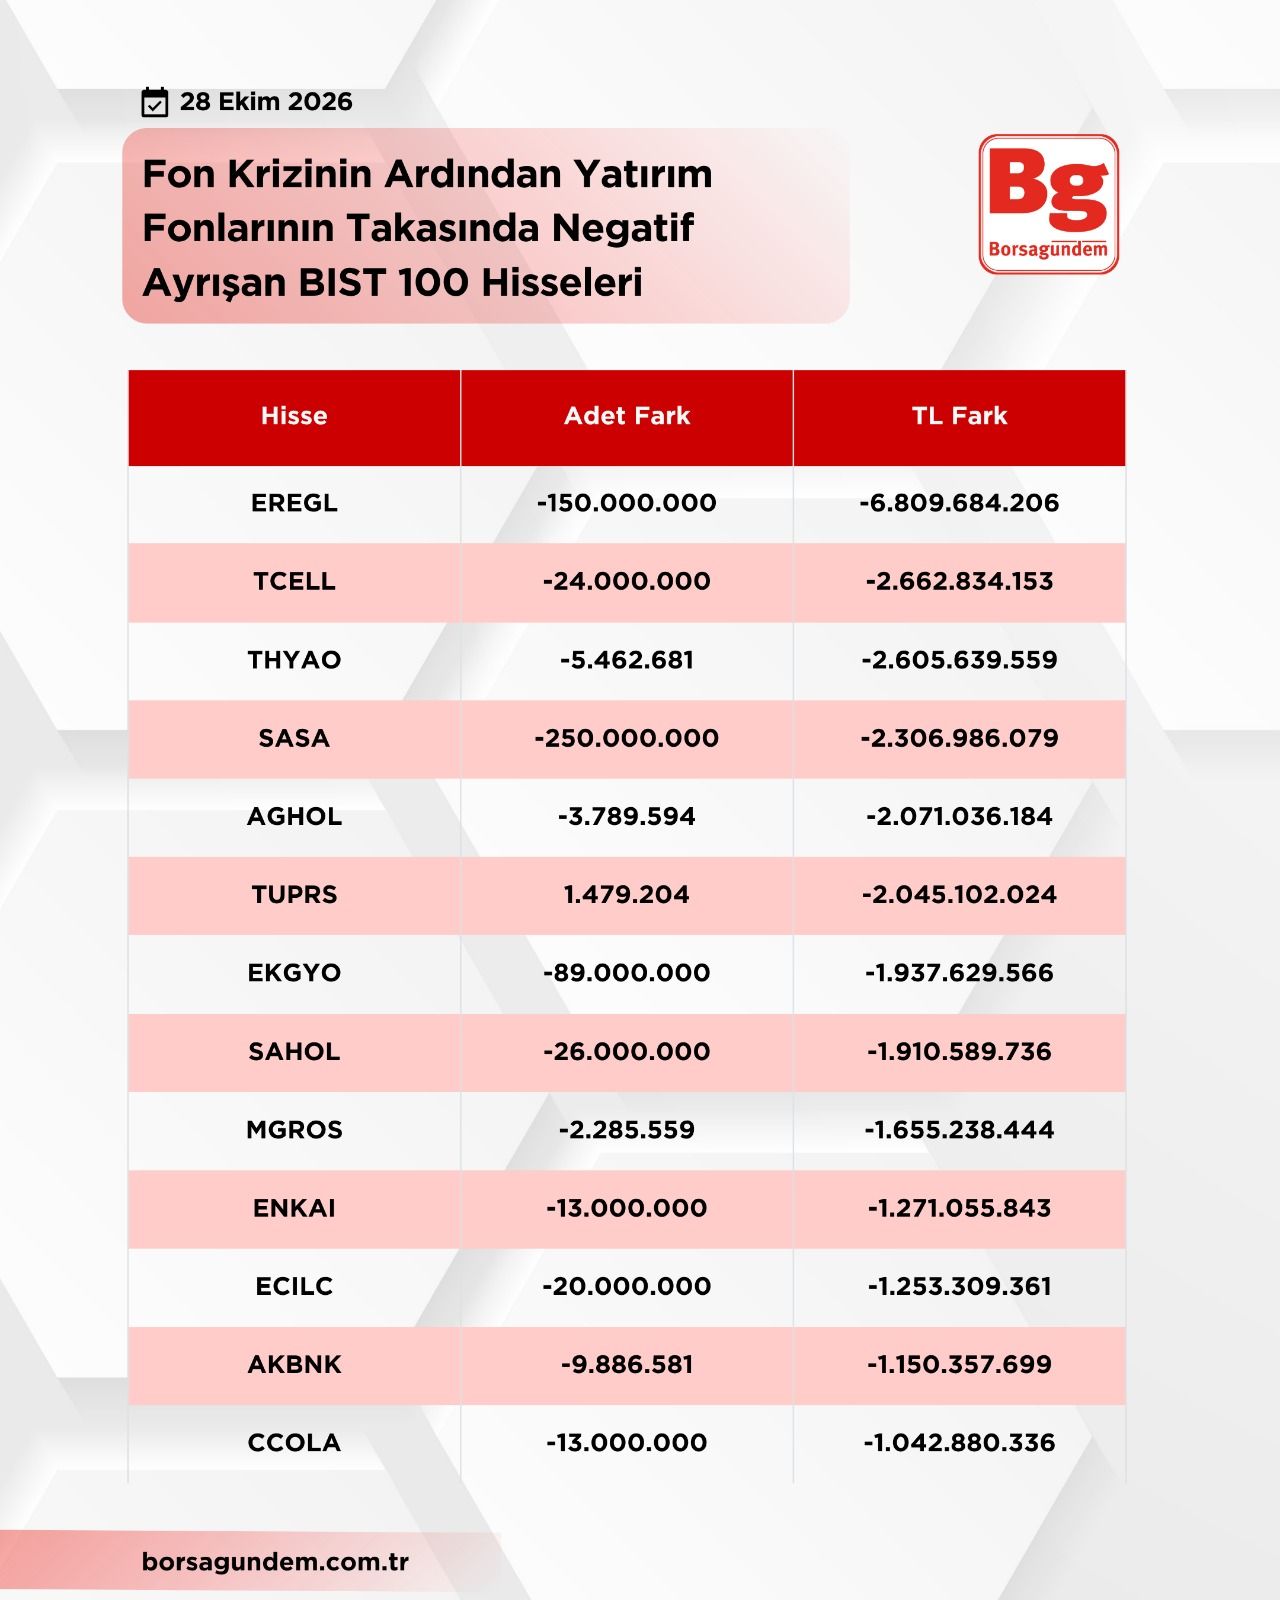
Bu gelişmelerin ardından, 16 Eylül 2026 başlangıç alınarak yatırım fonlarının BIST 100 kapsamındaki hisse senetlerinde 94 hissede değişim görülürken, TL bazlı fark yalnızca 13 hissede pozitif, 81 hissede negatif gerçekleşti.
Pozitif tarafta ASELS 2,68 milyar TL ile ilk sırada yer aldı. GARAN’da 1,64 milyar TL, YKBNK’de ise 1,40 milyar TL pozitif fark hesaplandı. HALKB ve PETKM yaklaşık 500 milyon TL’lik, TAVHL ise 406 milyon TL’lik pozitif farkla öne çıktı.
Fon Krizinin Ardından Yatırım Fonlarının Takasında Pozitif Ayrışan BIST 100 Hisseleri
Negatif tarafta EREGL 6,81 milyar TL ile en büyük farkın görüldüğü hisse oldu. TCELL’de 2,66 milyar TL, THYAO’da 2,61 milyar TL, SASA’da 2,31 milyar TL negatif fark hesaplandı. AGHOL, TUPRS, EKGYO ve SAHOL’de de 1,9 milyar TL’yi aşan negatif farklar kaydedildi.
Fon Krizinin Ardından Yatırım Fonlarının Takasında Negatif Ayrışan BIST 100 Hisseleri
Takas tablosu krizin etkisini tek başına kanıtlıyor mu?
Veriler, 16 Eylül sonrasındaki dönemde fonların hisse senedi takas dağılımında geniş çaplı bir değişim yaşandığını gösteriyor. Ancak 81 hissedeki negatif TL farkını doğrudan satış işlemi veya kriz kaynaklı fon çıkışı olarak nitelendirmek mümkün değil.
Takas farkları; gerçekleşen alış ve satışlar, hisse fiyatlarındaki değişimler, virmanlar, fon birleşmeleri, portföy transferleri ve kurumsal işlemler gibi farklı unsurlardan etkilenebilir. Ayrıca tasfiye kapsamındaki fonların işlem kısıtlamaları ve veri kümesine dahil edilen fonların değişmesi de karşılaştırmayı etkileyebilir.
Bu nedenle, söz konusu tabloyu fon krizinin ardından yatırım fonlarının hisse pozisyonlarında oluşan değişimi gösteren bir gösterge olarak değerlendirmek daha doğru olacaktır. Değişimin ne kadarının gerçek net satışlardan, ne kadarının fiyat etkisinden veya diğer işlemlerden kaynaklandığını belirlemek için fon bazlı portföy verilerinin ve işlem akışlarının ayrıca incelenmesi gerekir.