Türkiye savunma ve havacılık sanayii, ihracat performansı ve uluslararası iş birlikleriyle büyümesini sürdürürken, bu gelişmeler Borsa İstanbul’da işlem gören savunma sanayii şirketlerini de yatırımcıların gündeminde tutuyor.
Borsa İstanbul’daki savunma sanayii hisselerini değerlendirirken sektörün büyüme hikâyesi ile şirketlerin finansal gerçeklerini birbirinden ayırmak gerekiyor. İhracat artışı, uluslararası iş birlikleri ve ortak üretim projeleri sektöre uzun vadeli fırsatlar sunabilir. Ancak bu fırsatların hisse fiyatlarına etkisi, şirketlerin söz konusu büyümeyi ne kadar kârlı ve sürdürülebilir biçimde finansal sonuçlarına yansıtabildiğine bağlı.
İhracatta güçlü büyüme: Sektörün stratejik önemi artıyor
Paylaşılan verilere göre savunma ve havacılık sanayii, eylül ayında geçen yılın aynı dönemine kıyasla yüzde 10,7 artışla 634 milyon dolar ihracat gerçekleştirdi. Ocak-eylül dönemindeki ihracat yüzde 15,6 yükselerek 6 milyar 926 milyon dolara, son 12 aylık ihracat ise yüzde 30 artışla 10 milyar 941 milyon dolara ulaştı.
Savunma Sanayii Başkanı Haluk Görgün’ün değerlendirmesinde yüksek katma değerli ürünler, mühendislik kabiliyeti ve uluslararası iş birlikleri öne çıkıyor. Bu unsurlar, Türkiye’nin savunma sanayiinde yalnızca ürün satışı yapan bir ülke olmaktan çıkarak teknoloji geliştiren, sistem ihraç eden ve ortak üretim modelleri kuran bir konuma ilerleme hedefini destekliyor.
İhracat artışı sektör açısından olumlu bir gösterge olsa da toplam ihracat rakamının bütün şirketlere eşit ölçüde yansıması beklenmemeli. Şirketlerin ürün grupları, ihracat pazarları, teslimat takvimleri ve sözleşme yapıları farklılık gösteriyor. Bu nedenle sektörün büyümesi, şirket bazında finansal sonuçlarla birlikte değerlendirilmeli.
Bedir Mutabakat Zaptı: Ortak üretim ve teknoloji transferi gündemde
Sektöre dair son gelişmelerden biri olan ,Türkiye, Katar, Pakistan ve Endonezya arasında imzalanan Bedir Mutabakat Zaptı, savunma sanayiinde ortak üretim, teknoloji paylaşımı ve kalıcı sanayi kabiliyetleri geliştirilmesi hedefleriyle öne çıkıyor.
Bu tür çok taraflı anlaşmalar, hazır ürün tedarikinin ötesine geçerek yerel üretim altyapılarının kurulmasına, teknik bilgi paylaşımına ve uzun vadeli sanayi ortaklıklarına zemin hazırlayabilir. Uygulamaya geçirilmesi hâlinde, ilgili şirketler açısından yeni pazarlar, ortak projeler ve uzun vadeli sipariş fırsatları doğabilir.
Bununla birlikte, mutabakat zaptının imzalanması tek başına şirketler için kesinleşmiş sipariş veya gelir anlamına gelmiyor. Borsada işlem gören şirketlere olası etkilerin değerlendirilebilmesi için hangi firmaların projelerde yer alacağı, sözleşmelerin büyüklüğü, finansman koşulları ve teslimat takvimleri gibi ayrıntıların netleşmesi gerekiyor.
Borsa İstanbul’da öne çıkan savunma hisseleri: Aynı sektörde farklı finansal tablolar
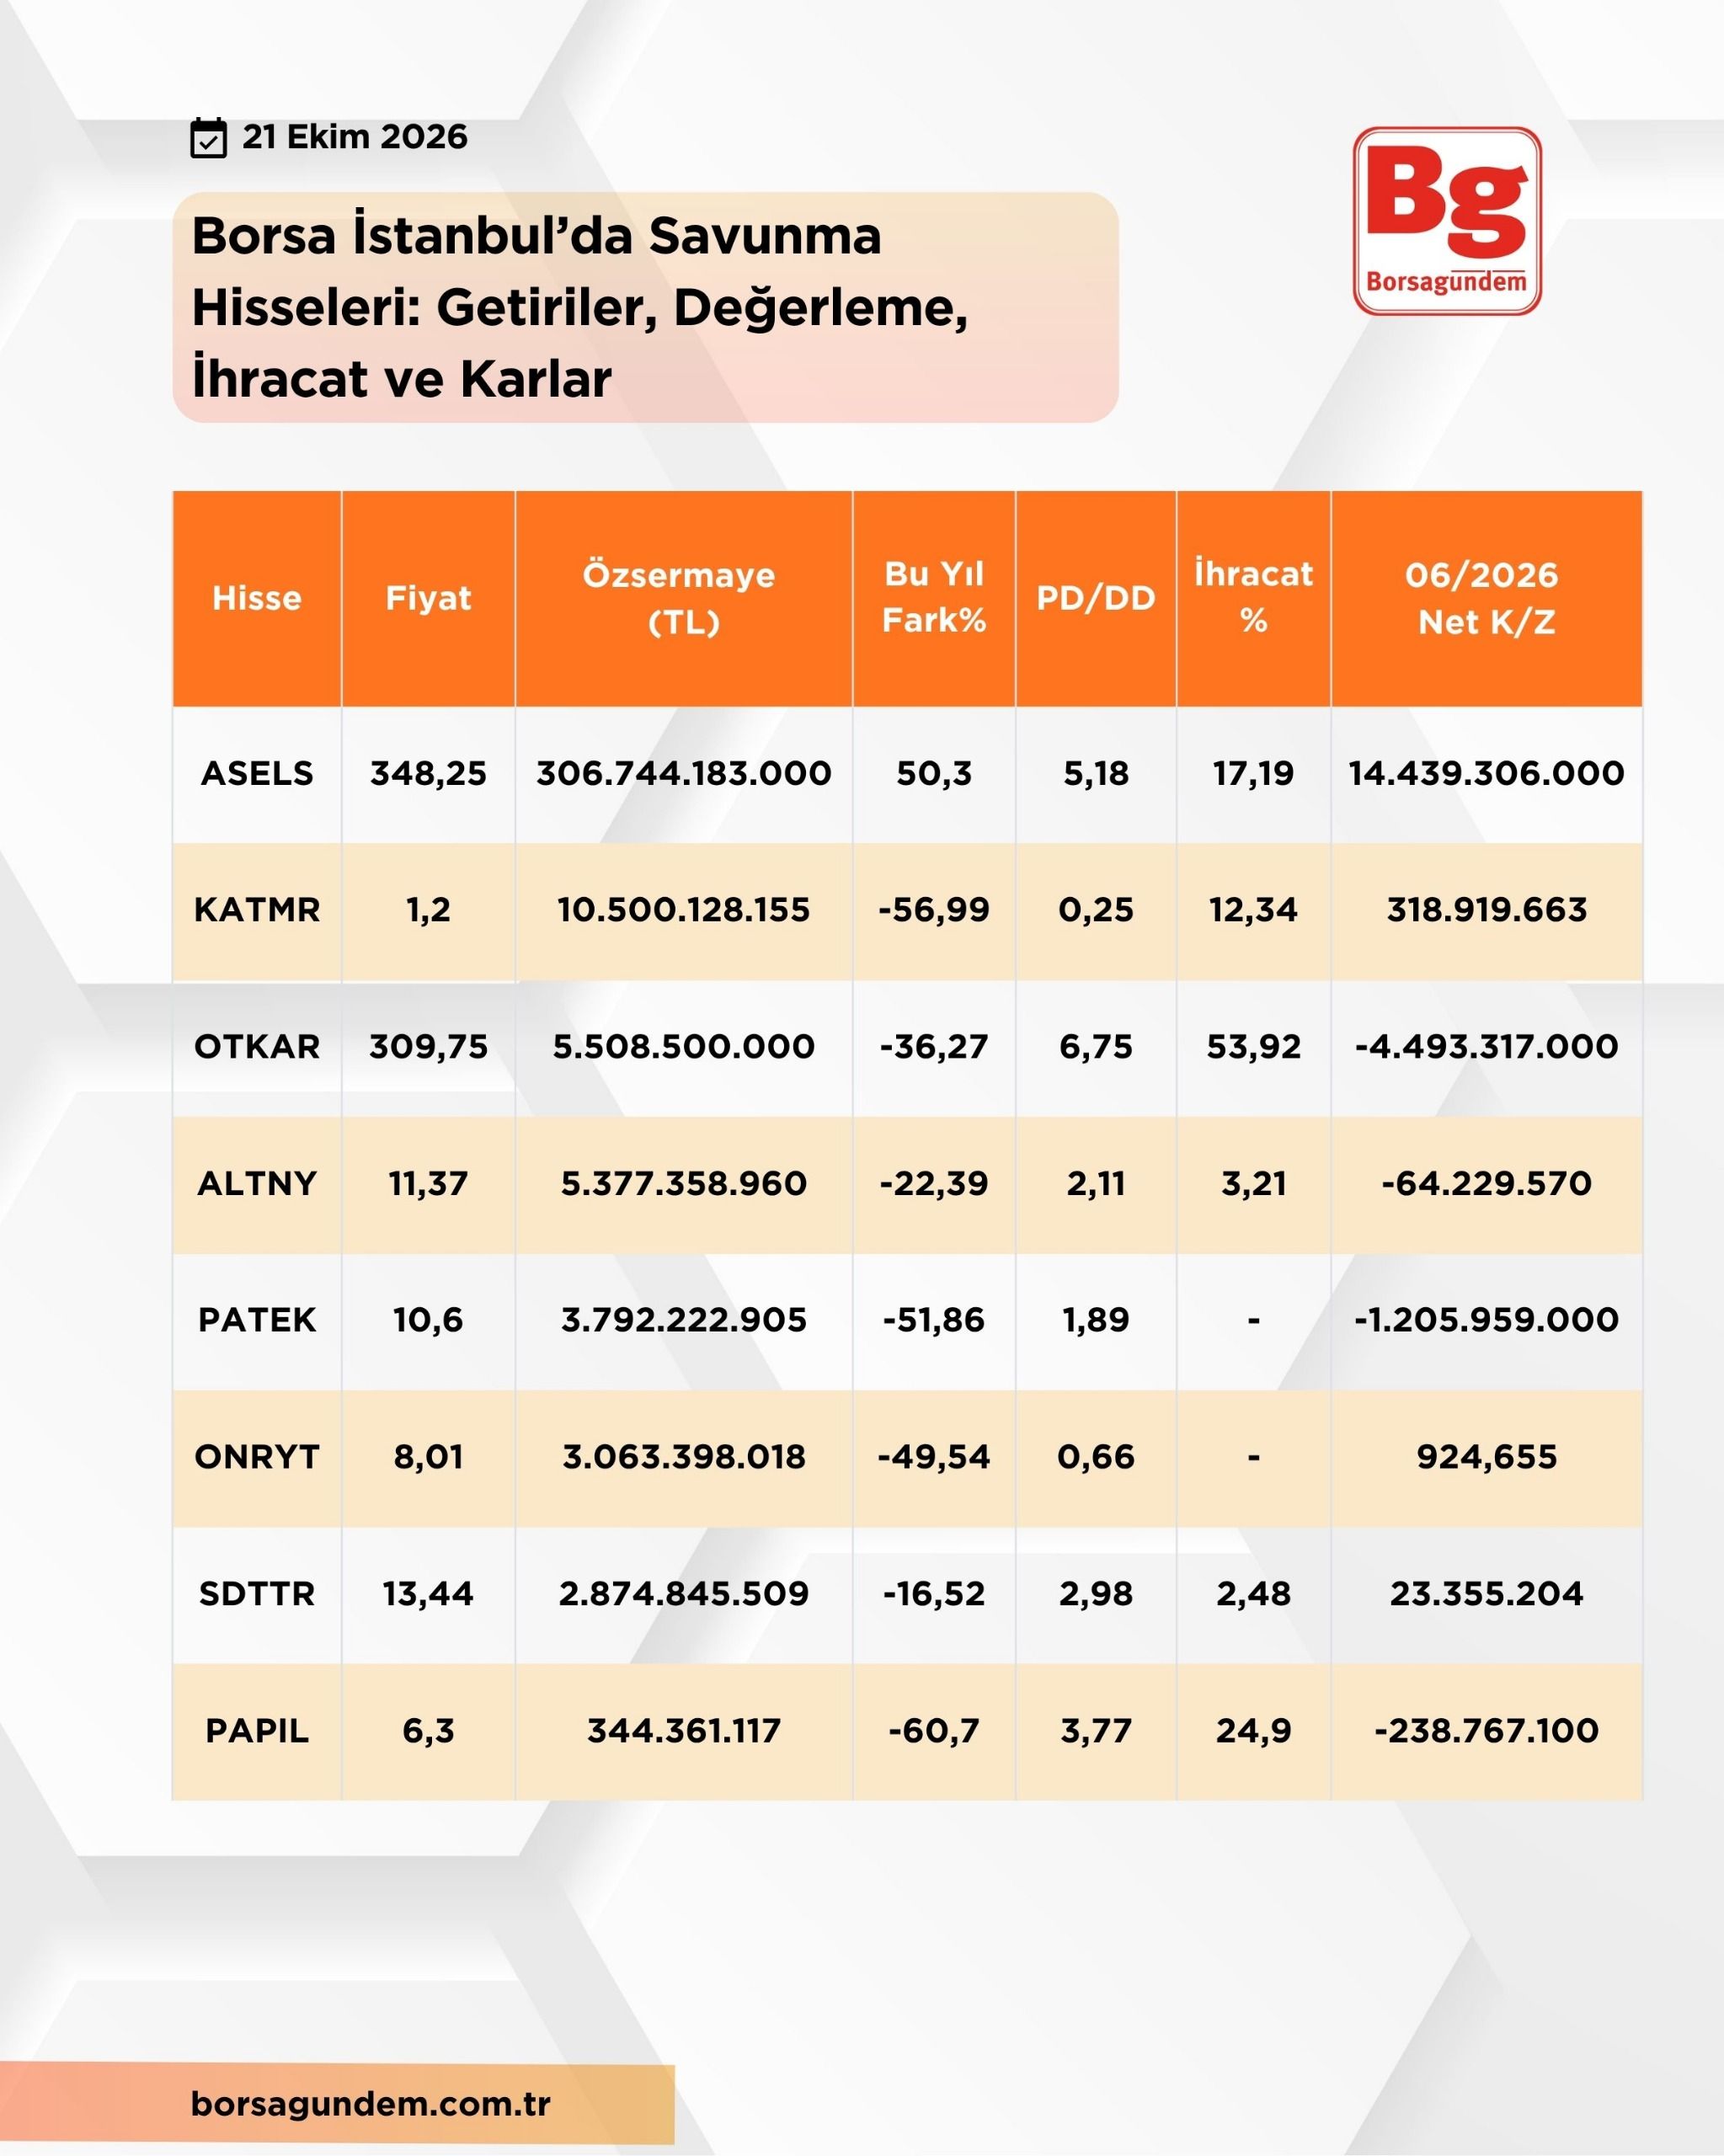
Savunma sanayii temasında ASELS, KATMR, OTKAR, ALTNY, PATEK, ONRYT, SDTTR ve PAPIL gibi hisseler farklı büyüklükleri, faaliyet alanları ve finansal profilleriyle öne çıkıyor. Paylaşılan fiyat, özsermaye, yılbaşından bu yana değişim, PD/DD, ihracat oranı ve net kâr/zarar verileri incelendiğinde, sektör içinde belirgin ayrışmalar görülüyor.
ASELS: Ölçek ve kârlılık avantajı
ASELSAN, tabloda 306,7 milyar TL özsermaye ve 14,44 milyar TL net kâr ile en büyük ölçekli şirket olarak öne çıkıyor. Yüzde 17,19 olarak verilen ihracat oranı, şirketin büyüme değerlendirmesinde iç pazarın yanı sıra uluslararası satışlarının da izlenmesi gerektiğini gösteriyor.
Bununla birlikte 5,18 PD/DD oranı, piyasanın şirketin özsermayesine göre yüksek bir değerleme uyguladığını gösteriyor. Böyle bir değerleme, güçlü büyüme ve kârlılık beklentilerini yansıtıyor olabilir; ancak yatırımcı açısından beklentilerin gerçekleşme düzeyi önem kazanıyor. Şirketin ölçeği ve kârlılığı olumlu unsurlar olsa da hisse performansının sürdürülebilirliği, siparişlerin gelire dönüşmesine, marjların korunmasına ve mevcut fiyatın gelecekteki büyümeyi ne ölçüde içerdiğine bağlı.
KATMR: Düşük PD/DD, ancak finansal sürdürülebilirlik önemli
Katmerciler için verilen 0,25 PD/DD oranı, hissenin özsermayesine göre düşük bir piyasa değerlemesine işaret ediyor. Bununla birlikte, yılbaşından bu yana yüzde 56,99’luk düşüş, fiyat performansının zayıf olduğunu gösteriyor.
Düşük PD/DD tek başına hissenin ucuz olduğu anlamına gelmez. Özsermayenin niteliği, borçluluk, faaliyet kârlılığı, işletme sermayesi ihtiyacı ve yeni siparişlerin finansal sonuçlara katkısı birlikte incelenmelidir. Yüzde 12,34 olarak belirtilen ihracat oranı da şirketin uluslararası pazarlardaki büyüme potansiyeli değerlendirilirken dikkate alınabilir.
OTKAR: Yüksek ihracat oranına karşı zarar ve değerleme riski
Otokar, tabloda yüzde 53,92 ile en yüksek ihracat oranına sahip şirket olarak dikkat çekiyor. Bu oran, şirketin dış pazarlara açıklığını ve uluslararası satışların önemini ortaya koyuyor.
Ancak tabloda 4,49 milyar TL net zarar ve 6,75 PD/DD oranı bulunması, değerlendirmeyi karmaşıklaştırıyor. Yüksek ihracat oranı tek başına yüksek kârlılık anlamına gelmiyor. Proje maliyetleri, teslimat takvimi, finansman giderleri ve faaliyet marjları sonuçları etkileyebilir. Bu nedenle OTKAR açısından ihracat başarısının yanı sıra zararların ne ölçüde geçici olduğu ve kârlılığa dönüşün hangi koşullarda gerçekleşebileceği yakından izlenmeli.
ALTNY: Büyüme potansiyeli ile kârlılık arasındaki denge
ALTNY için verilen 2,11 PD/DD oranı, diğer bazı hisselere kıyasla daha ılımlı bir özsermaye değerlemesine işaret ediyor. Buna karşılık tabloda 64,2 milyon TL net zarar ve yüzde 22,39’luk yılbaşından bu yana fiyat düşüşü bulunuyor.
Şirketin değerlendirilmesinde yeni projelerin gelir ve kâr üzerindeki etkisi, faaliyet giderlerinin seyri ve nakit akışı öne çıkıyor. İhracat oranının yüzde 3,21 olarak verilmesi, uluslararası satışların gelişiminin ayrıca takip edilmesini gerektiriyor.
PATEK: Düşük fiyat, tek başına değer göstergesi değil
PATEK için tabloda 1,89 PD/DD ve 1,21 milyar TL net zarar yer alıyor. Hissenin yılbaşından bu yana yüzde 51,86 düşmüş olması, fiyat performansındaki zayıflığı ortaya koyuyor.
Bu görünümde yatırımcıların yalnızca geçmiş fiyat kaybına odaklanması yeterli değil. Şirketin faaliyet alanları bazında gelir üretimi, sözleşmelerinin niteliği, finansal yükümlülükleri ve zararların seyri incelenmeli. İhracat oranının tabloda belirtilmemiş olması nedeniyle şirketin dış pazarlardaki konumu hakkında doğrudan bir karşılaştırma yapmak da mümkün değil.
ONRYT: Düşük PD/DD ve sınırlı kar verisi
ONRYT için 0,66 PD/DD ve yüzde 49,54’lük yılbaşından bu yana düşüş veriliyor. Tablodaki 924.655 TL net kâr rakamı ise diğer şirketlerle kıyaslandığında oldukça sınırlı.
Düşük PD/DD, değerleme açısından araştırmaya değer bir gösterge olabilir. Ancak kârın sürdürülebilirliği, gelirlerin dönemsel dağılımı, şirketin sipariş portföyü ve likidite durumu açıklığa kavuşturulmadan yalnızca bu oran üzerinden olumlu bir yatırım sonucu çıkarmak doğru olmaz.
SDTTR: Finansal sonuçların devamlılığı izlenmeli
SDTTR, 2,98 PD/DD oranı, 23,36 milyon TL net kâr ve yüzde 16,52’lik yılbaşından bu yana fiyat düşüşüyle tabloda yer alıyor. Verilen yüzde 2,48’lik ihracat oranı, dış satışların şirketin toplam faaliyetleri içindeki payının ayrıca izlenmesini gerektiriyor.
Şirket açısından yeni sözleşmelerin büyüklüğü, siparişlerin teslimata dönüşme süresi, faaliyet kâr marjı ve işletme sermayesi ihtiyacı önem taşıyor. Mevcut kârlılığın devam edip etmeyeceği, değerlemenin değerlendirilmesinde temel unsurlardan biri.
PAPIL: Sert fiyat düşüşü ve zarar birlikte değerlendirilmeli
PAPIL için yüzde 60,7’lik yılbaşından bu yana düşüş, tabloda yer alan şirketler arasındaki en sert fiyat kaybı. Buna 238,8 milyon TL net zarar ve 3,77 PD/DD oranı eşlik ediyor.
Bu veriler, fiyat düşüşünün tek başına bir fırsat olarak yorumlanmaması gerektiğini gösteriyor. Şirketin gelir yapısı, zararların nedenleri, nakit üretme kapasitesi ve yeni projelerin finansal sonuçlara katkısı incelenmeli. Yüzde 24,9 olarak verilen ihracat oranı ise uluslararası satışların gelişimini takip etmek için önemli bir göstergedir.
Borsa İstanbul’da Savunma Hisseleri: Getiriler, Değerleme, İhracat ve Karlar