Faiz indirimi beklentisi taş-toprak hisselerine umut oldu: Sektörde toparlanma sinyalleri aranıyor
Konut kredilerinde indirim beklentisi, ilk el konut satışlarındaki artış ve inşaat sektörüne ilişkin yeni veriler, Borsa İstanbul'da taş-toprak hisselerini yeniden gündeme taşıdı.Buna karşın yüksek maliyetler, zayıf sektör güveni ve hisselerin yılbaşından bu yana yaşadığı kayıplar, toparlanmanın henüz kesinleşmediğini gösteriyor.
Borsa İstanbul'da inşaat, çimento, seramik, doğal taş ve yapı malzemeleri alanlarında faaliyet gösteren şirketleri kapsayan BIST Taş Toprak Endeksi (XTAST), faiz politikası ve konut piyasasındaki gelişmelerle yakından ilişkili sektör endeksleri arasında yer alıyor. Son verilere göre endeks kapsamında 26 şirket bulunuyor. Bu şirketlerin toplam piyasa değeri 297 milyar 838 milyon TL, fiili dolaşımdaki paylar dikkate alınarak hesaplanan ağırlıklı piyasa değeri ise 71 milyar 578 milyon TL düzeyinde.
Sektörün önümüzdeki dönemdeki görünümünde üç temel unsur öne çıkıyor: konut kredisi faizlerinin seyri, yeni konut üretimi ve satışları ile şirketlerin artan maliyetleri ne ölçüde yönetebildiği. Bu gelişmelerin hisse fiyatlarına yansıması ise şirketlerin finansal yapısına, kârlılığına ve piyasa değerlemelerine göre farklılaşabilir.
Türkiye'deki pay senedi yatırımcılarının toplamı yaklaşık 6,70 milyon seviyesinde bulunuyor. 1 milyon 56 bin 490 sektör yatırımcısı rakamı esas alındığında, bu sayı Türkiye'deki pay senedi yatırımcılarının yaklaşık yüzde 15,76'sının sektöre olan ilgisini gösteriyor.
BIST Taş Toprak Endeksi (XTAST), faiz politikası ve konut piyasasındaki gelişmelerin etkisiyle son günlerde yatırımcıların takibinde bulunuyor. Türkiye Cumhuriyet Merkez Bankası'nın 22 Ekim 2026'da politika faizini yüzde 37'den yüzde 36'ya indirmesi, finansman maliyetlerinin önümüzdeki dönemde gerileyebileceği beklentilerini de güçlendirdi.
Politika faizindeki indirimin konut kredilerine yansıması, konut talebini ve yeni proje yatırımlarını destekleyebilecek önemli bir gelişme olarak değerlendiriliyor. Kredi maliyetlerinin düşmesi, konut satın almayı bekleyen tüketicilerin yeniden piyasaya yönelmesini sağlayabileceği gibi çimento, seramik, yapı kimyasalları ve diğer yapı malzemelerine yönelik talep beklentilerini de olumlu etkileyebilir.
Ancak politika faizindeki düşüşün konut kredilerine aynı ölçüde yansıması garanti değil. Bankaların kredi fiyatlamaları, enflasyon beklentileri ve tüketicilerin alım gücü, faiz indirimlerinin sektöre ne ölçüde katkı sağlayacağını belirleyecek.
AYİDER Başkanı Şişik'ten konut kredisi faizi beklentisi
Anadolu Yakası İnşaat Müteahhitleri Derneği (AYİDER) Başkanı Hakan Şişik, yıl sonuna doğru konut kredisi faizlerinde indirime yönelik bir adım beklendiğini ifade etti. Şişik, mevduat getirilerinin hâlâ cazip olmasının konuta yönelimi sınırladığını, imalat tarafındaki gerilemenin ve bürokratik engellerin de sektörü zorladığını belirtti.
Şişik'in değerlendirmelerinde özellikle yapı denetimi süreçlerindeki sorunlar ve finansmana erişim öne çıktı. Konut kredisi faizlerinde düşüşün yanı sıra bürokratik süreçlerin iyileştirilmesi, yeni projelerin hayata geçirilmesi ve konut erişilebilirliğinin artırılması da sektör açısından önem taşıyor.
AYİDER Başkanı Şişik, mevcut finansal ve sektörel koşulların 2027'nin ikinci yarısına kadar sürebileceğine ilişkin değerlendirmesini de paylaşmıştı. Bu nedenle faiz indirimi beklentisi olumlu bir unsur olsa da sektörde hızlı ve kesintisiz bir toparlanma öngörmek için erken.
Konut satışlarında ilk el piyasası dikkat çekiyor
Türkiye İstatistik Kurumu'nun eylül ayı konut satış verileri, piyasada farklı yönlü gelişmelere işaret etti. Türkiye genelinde konut satışları yıllık yüzde 9,3 gerileyerek 142 bin 390 oldu. İlk el konut satışları yüzde 3,9 artışla 51 bin 519'a, ipotekli satışlar ise yüzde 5,1 artışla 23 bin 397'ye yükseldi.
İlk el satışlardaki artış, yeni konut üretimi açısından önem taşıyor. Yeni konut satışlarının artması, müteahhitlerin yeni projelere ilişkin kararlarını ve dolayısıyla yapı malzemelerine yönelik talebi etkileyebilir. İpotekli satışlardaki yükseliş de kredi kanalının konut piyasası açısından önemini ortaya koyuyor.
Buna karşılık ikinci el konut satışlarının yıllık yüzde 15,3 gerilemesi, piyasanın tüm segmentlerinde aynı ölçüde bir toparlanma yaşanmadığını gösteriyor. Konut piyasasındaki hareketliliğin taş-toprak şirketlerinin finansallarına yansıması ise yeni proje başlangıçlarına, inşaat faaliyetlerinin hızına ve şirketlerin ürün gruplarına bağlı olacak.
İnşaat üretiminde artış var, güven görünümü temkinli
TÜİK'in ağustos ayı verilerine göre inşaat üretimi aylık yüzde 4, yıllık yüzde 2,3 arttı. Ancak alt sektörlerdeki farklılaşma dikkat çekti. Bina inşaatı endeksi yıllık yüzde 0,9 gerilerken bina dışı yapıların inşaatı yüzde 21,8 yükseldi.
Bu görünüm, üretimdeki artışın bütün alanlara eşit şekilde yayılmadığına işaret ediyor. Altyapı yatırımları ve bina dışı projelerdeki hareketlilik, çimento ve diğer yapı malzemeleri üreticileri açısından destekleyici olabilir. Konutla bağlantılı faaliyetlerde ise yıllık görünümün daha yakından izlenmesi gerekiyor.
Ekim ayına ilişkin sektörel güven göstergelerinde sınırlı bir iyileşme sinyali de bulunuyor. Açıklanan verilere göre inşaat sektörü güven endeksi 83,0 seviyesinden 83,3'e yükseldi. Artış olumlu olmakla birlikte endeksin 100 eşik değerinin altında kalması, sektör beklentilerinde temkinli görünümün devam ettiğini gösteriyor.
Çimento sektöründe maliyet ve kapasite baskısı sürüyor
Taş-toprak sektöründe talep beklentilerinin yanı sıra enerji maliyetleri ve kapasite kullanımı da şirketlerin kârlılığı açısından belirleyici. Çimento, Cam, Seramik ve Toprak Ürünleri İhracatçıları Birliği Başkanı Ender Şahin'in eylül ayında yaptığı değerlendirmede, enerji yoğun üretim yapan sektörlerde kömür başta olmak üzere temel girdilerde yüzde 40'a ulaşan maliyet artışlarına dikkat çekildi.
Maliyetlerdeki yükseliş, satış hacimleri artsa bile şirketlerin kâr marjlarını sınırlayabilecek bir unsur. Üreticilerin artan maliyetleri satış fiyatlarına ne ölçüde yansıtabildiği, iç ve dış pazardaki rekabet koşullarıyla birlikte önem kazanıyor.
Limak Holding Onursal Başkanı Nihat Özdemir de ekim ayında yaptığı açıklamada, Türkiye'nin çimento üretim kapasitesinin yüksekliğine dikkat çekerek mevcut tesislerin daha verimli kullanılmasının önemini vurguladı. Sektörde talep artışı kadar kapasite kullanımının, üretim verimliliğinin ve ihracat pazarlarının durumu da yakından izleniyor.
XTAST hisselerinde kısa vadeli hareketlilik
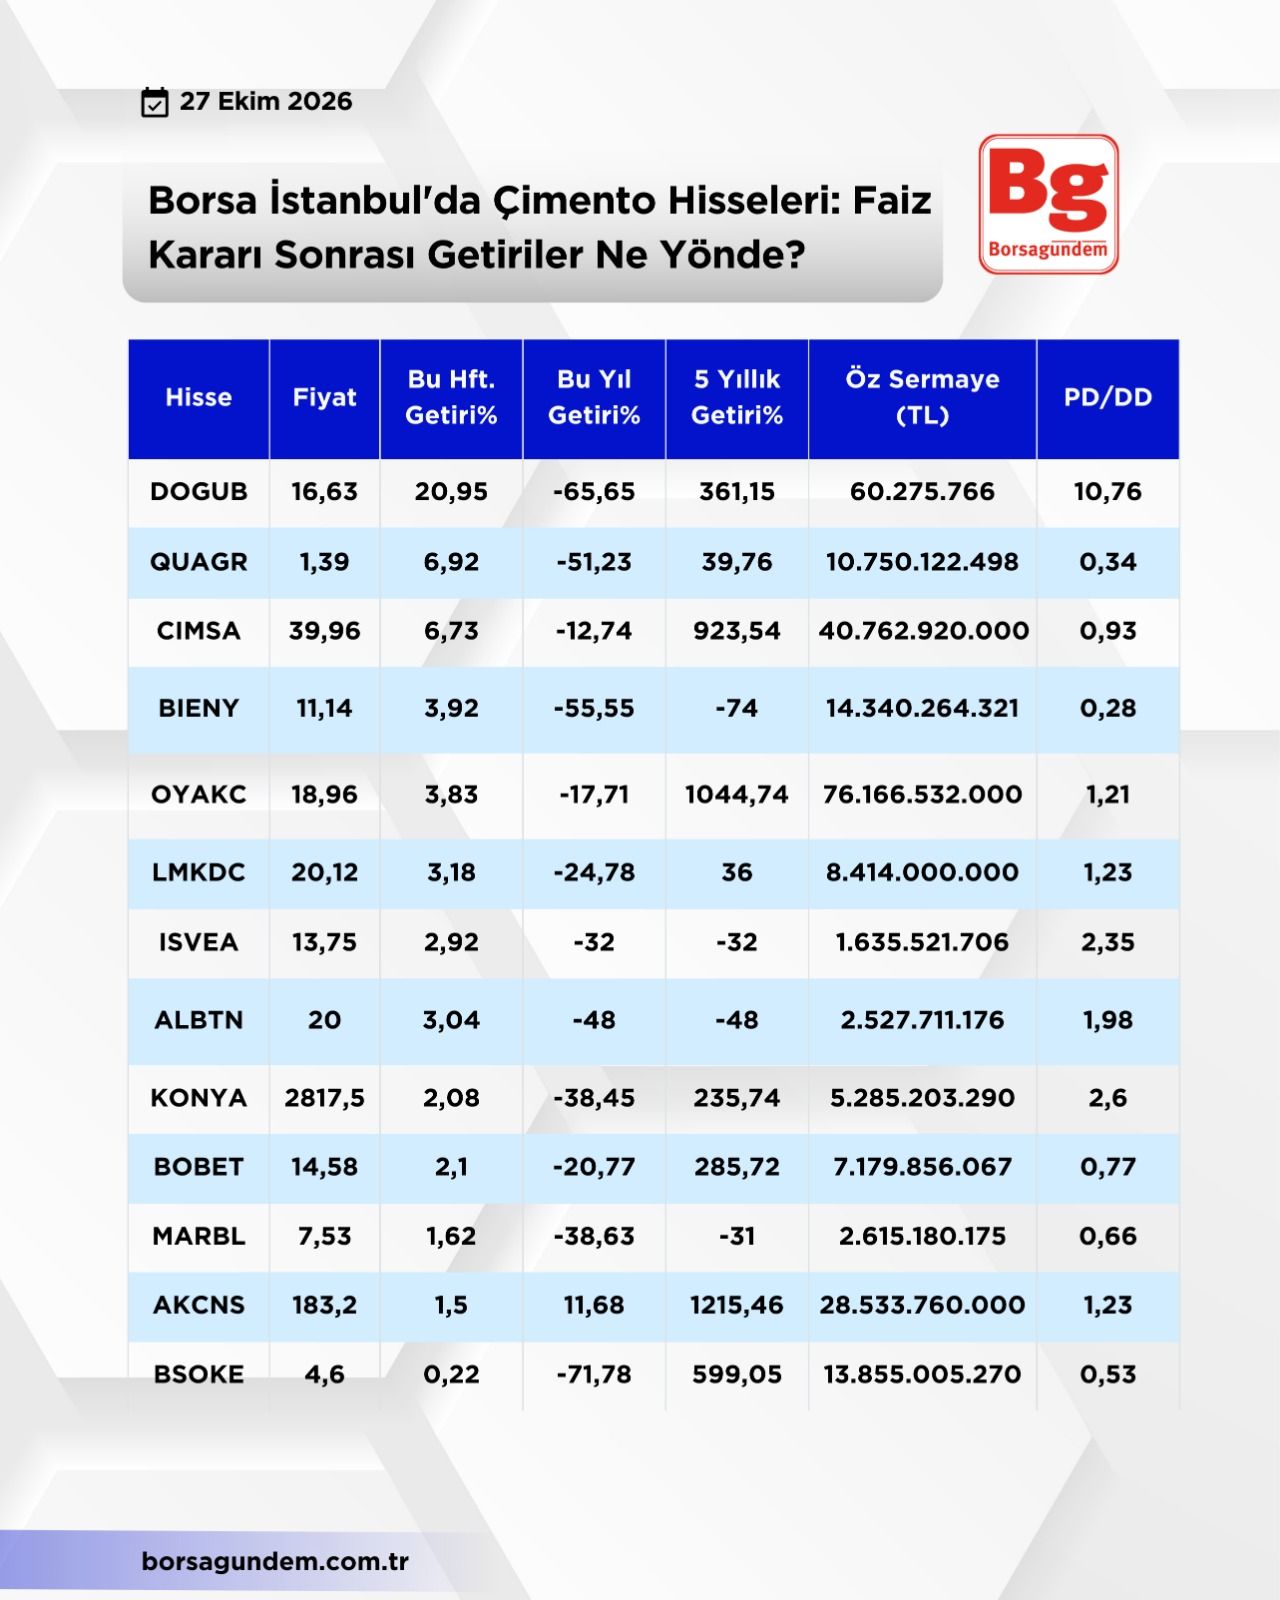
Borsa İstanbul'da , taş-toprak sektöründe haftalık başından itibaren belirgin bir hareketlilik yaşandığı görülüyor. BIST XTAST'ın iki günlük işlemlerde yaklaşık yüzde 2, günlük bazda ise yüzde 1 yükseliş kaydedildi. Endeksin yılbaşından bu yana performansı ise hala yüzde 30 un üzerinde negatif.
DOGUB yüzde 20,95'lik 2 günlük yükselişle ilk sırada yer alırken QUAGR yüzde 6,92, CIMSA yüzde 6,73 ve BIENY yüzde 3,92 değer kazandı. OYAKC yüzde 3,83, LMKDC yüzde 3,18 ve ISVEA yüzde 2,92 yükseldi.
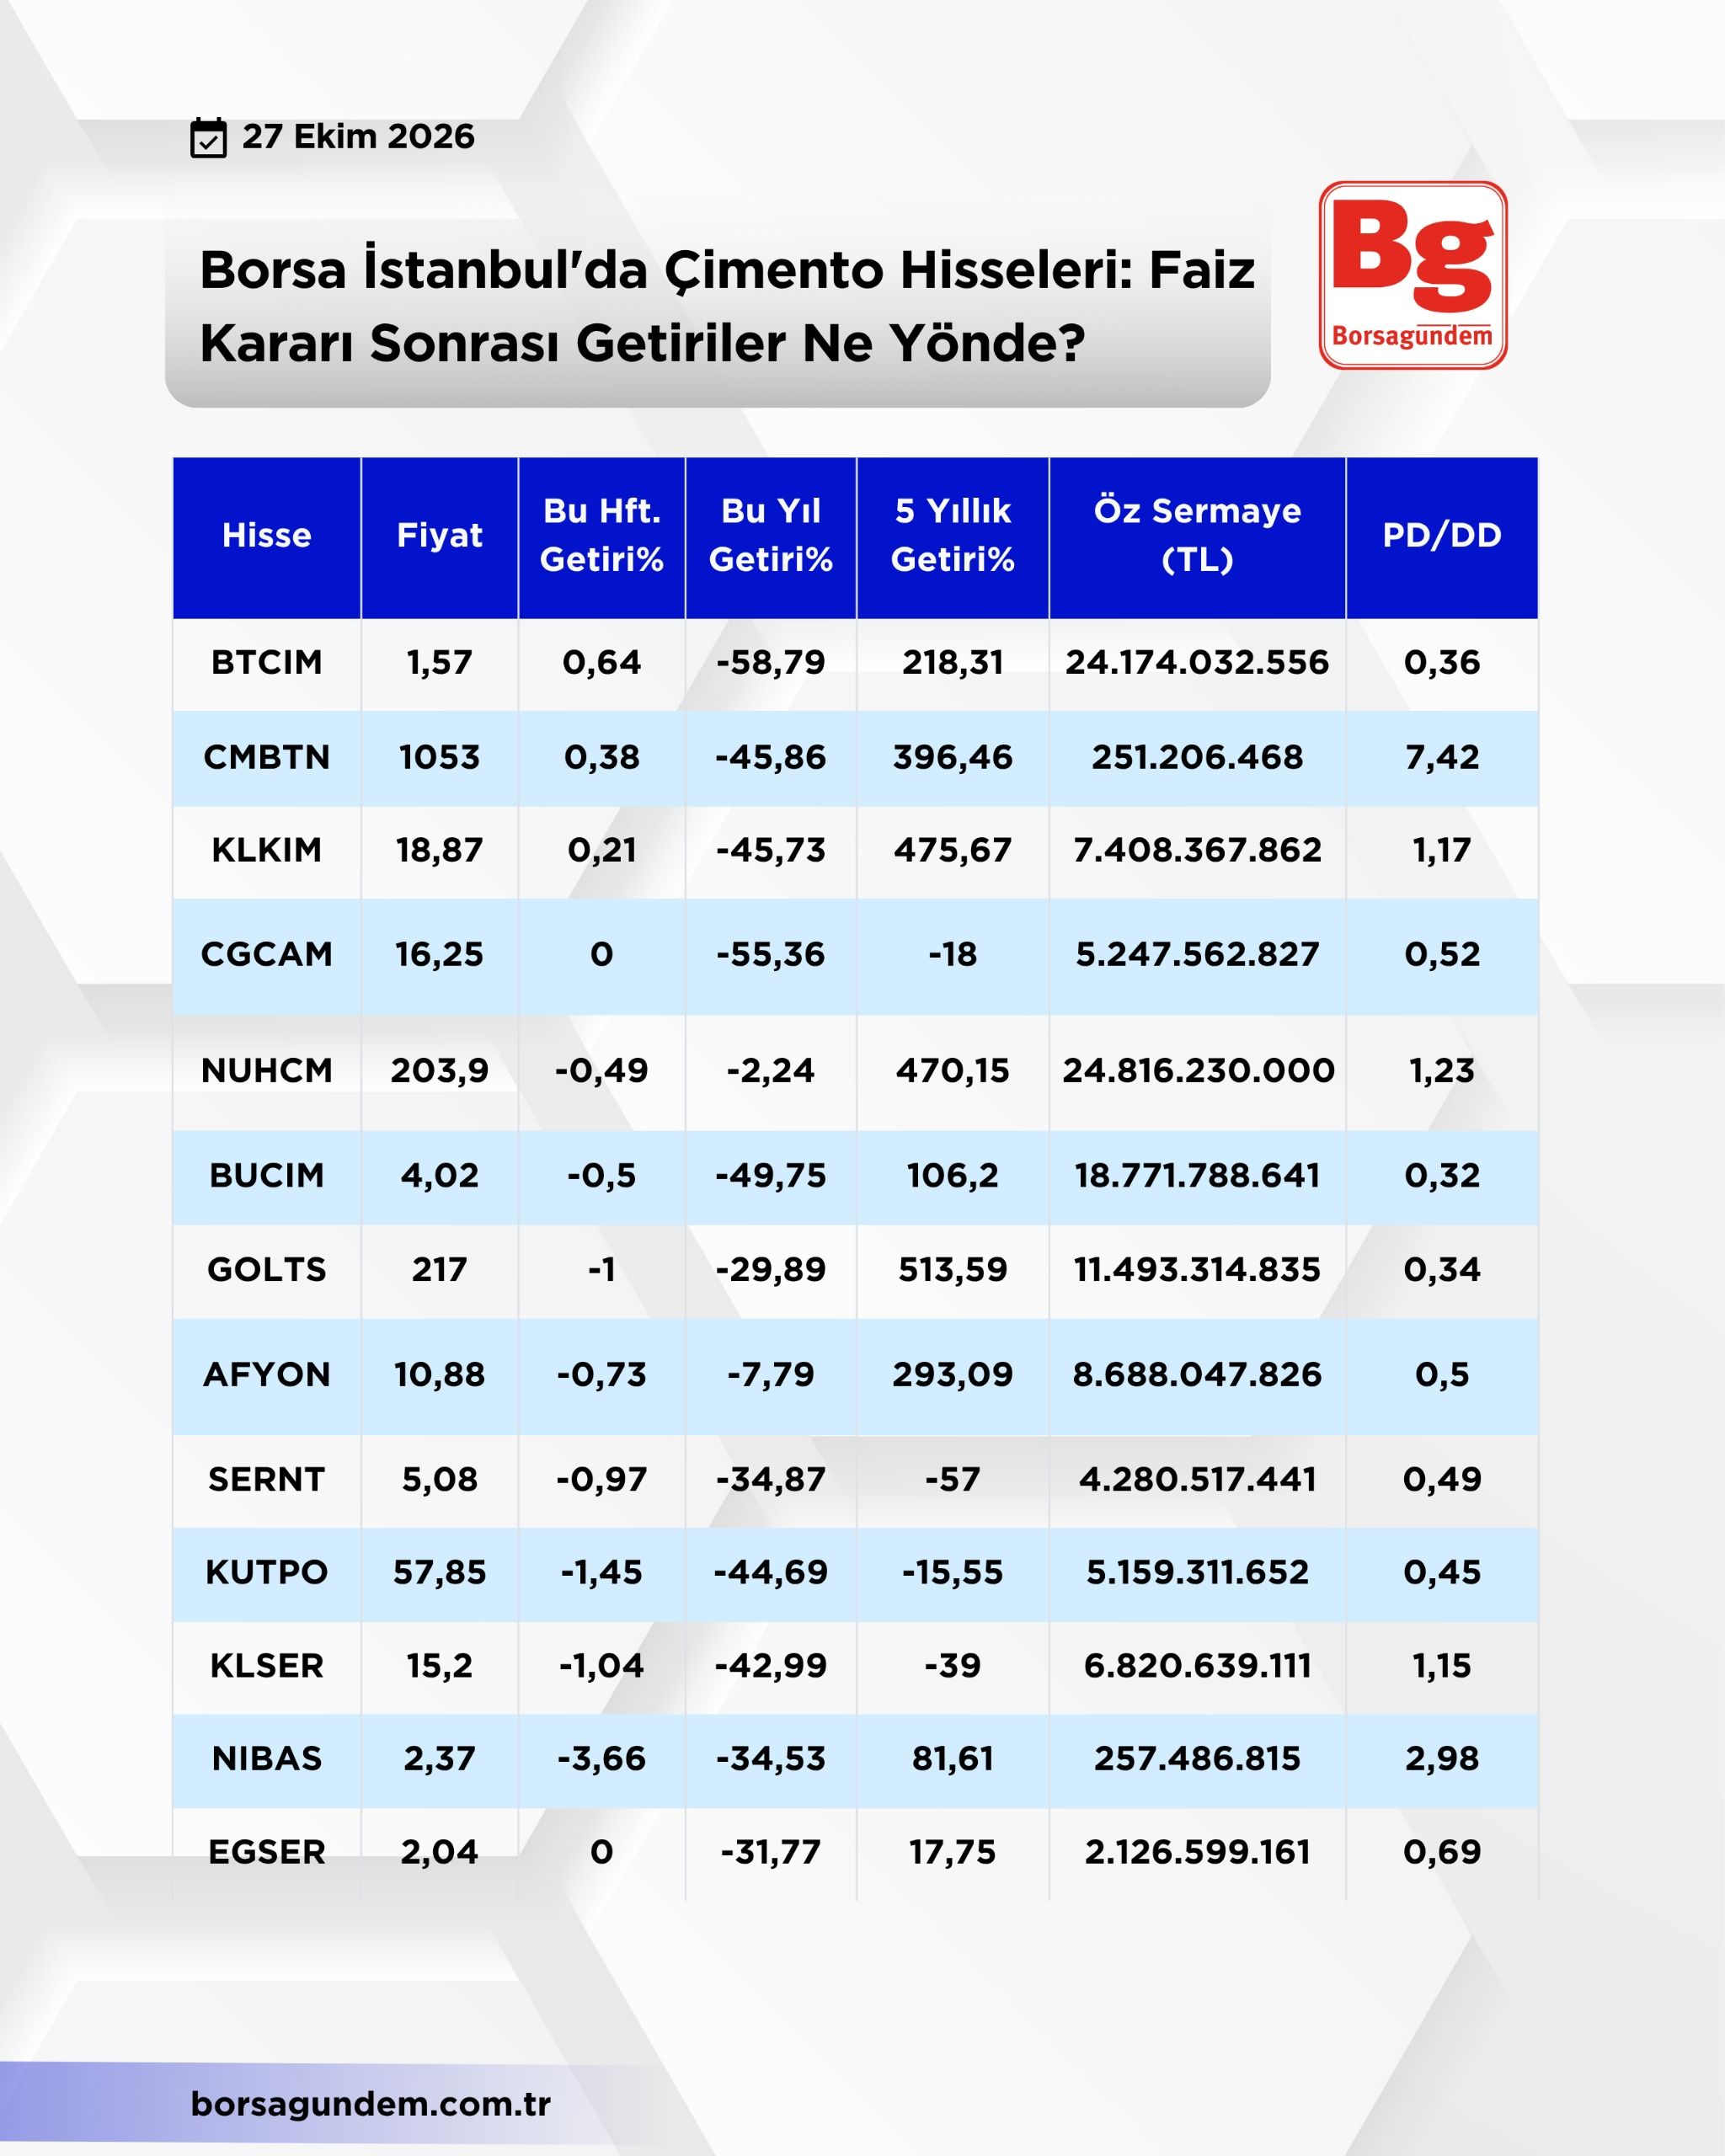
Bu yükselişler bütün hisselere yayılmadı. NIBAS yüzde 3,66, KUTPO yüzde 1,45 ve KLSER yüzde 1,04 geriledi. Bu nedenle sektör hisselerinde kısa vadeli toparlanmayı, tüm şirketleri kapsayan güçlü bir yükseliş eğiliminden ziyade hisseler arasında farklılaşan bir fiyatlama olarak değerlendirmek gerekiyor.
Yılbaşından bu yana yalnızca AKCNS pozitif bölgede öne çıkıyor
Yılbaşından bu yana getiriler, sektör genelindeki baskının daha belirgin olduğunu ortaya koyuyor. 26 hisselik endekste yalnızca AKCNS yüzde 11,68 ile pozitif getiri sağlıyor. Diğer hisselerin tamamı yılbaşından bu yana negatif bölgede bulunuyor.
BIST Taş Toprak Endeksi’nde, son yıllarda halka arz yoluyla borsaya gelen şirketler de yer alıyor. ALBTN , BIENY, CGCAM, ISVEA. MARBL gibi bu gruptaki hisselerin performansını değerlendirirken halka arz fiyatından sonraki değişim hesaplanabiliyor.
Öz sermayesi en yüksek 10 şirket
Taş-toprak sektöründe şirketlerin bilanço büyüklükleri arasında belirgin farklar bulunuyor. Öz sermaye verilerine göre OYAKC, 76,17 milyar TL ile ilk sırada yer alıyor. CIMSA 40,76 milyar TL, AKCNS 28,53 milyar TL ve NUHCM 24,82 milyar TL öz sermayeye sahip.
XTAST kapsamındaki şirketlerin PD/DD oranları incelendiğinde, en düşük oran 0,28 ile BIENY’de, en yüksek oran ise 10,76 ile DOGUB’da görülüyor. BUCIM 0,32, QUAGR ve GOLTS 0,34, BTCIM 0,36 PD/DD oranlarıyla öne çıkarken CMBTN 7,42, NIBAS 2,98 ve KONYA 2,60 oranlarına sahip. OYAKC’de 1,21, CIMSA’da 0,93 ve AKCNS’de 1,23 seviyesindeki oranlar, bu şirketlerin piyasa değerleri ile öz sermayeleri arasındaki ilişkiyi ortaya koyuyor. Genel görünümde şirketlerin önemli bir bölümünün PD/DD oranı 1’in altında bulunurken bazı hisselerde oran oldukça yüksek seviyelere çıkıyor.
Borsa İstanbul'da Çimento Hisseleri: Faiz Kararı Sonrası Getiriler Ne Yönde?