Aracı kurumlar, yatırım tavsiyesi niteliğinde olmamakla birlikte hazırladıkları sektörel ve hisse bazlı araştırma raporlarını yatırımcılarla bilgilendirme amacıyla paylaşabiliyor. Bu kapsamda Gedik Yatırım, otomotiv sektörüne ilişkin yayımladığı son araştırma raporunda sektör görünümünü ve Borsa İstanbul'da işlem gören Ford Otosan (FROTO), Doğuş Otomotiv (DOAS) ve Tofaş (TOASO) hisselerine ilişkin beklentilerini değerlendirdi.
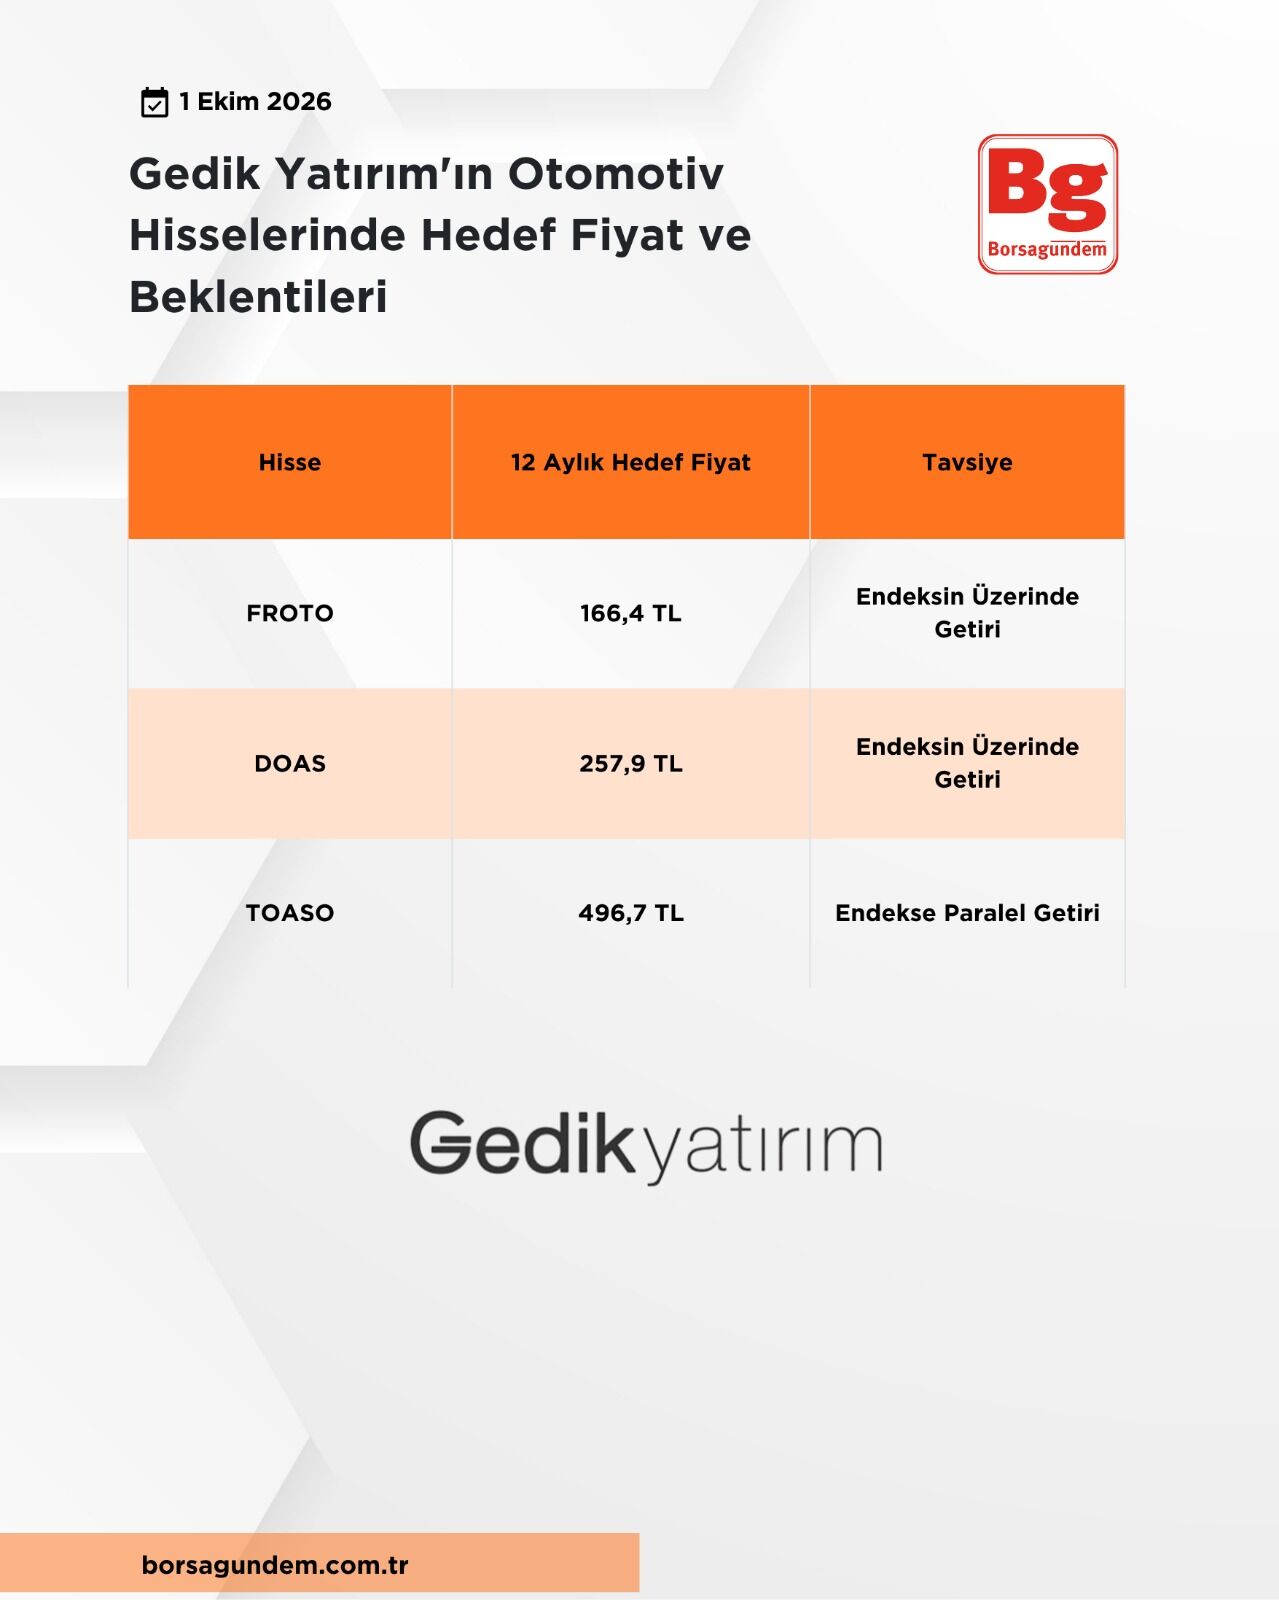
Gedik Yatırım, raporunda otomotiv sektöründe döngünün dip seviyelerinde yapıcı bir görünüm sergilediğini belirterek FROTO'yu tercih ettiği hisse olarak öne çıkardı. Kurum, DOAS için tavsiyesini yükseltirken, TOASO için ise ihracat tarafındaki gelişmelerin teyit edilmesini beklediğini ifade etti.
DOAS için tavsiye yükseltildi
Gedik Yatırım, Doğuş Otomotiv için tavsiyesini "Endeksin Üzerinde Getiri" seviyesine yükseltti. Kurumun DOAS için 12 aylık hedef fiyatı 257,9 TL olurken, beklenen toplam getiri yüzde 82 olarak hesaplandı.
Raporda, Doğuş Otomotiv'in düşen reel faiz temasına en doğrudan maruz kalan şirket olduğu değerlendirmesi yapıldı. Volkswagen Grubu'nun Türkiye distribütörü olan şirketin yaklaşık yüzde 12 pazar payına sahip olduğu belirtilirken, net kârın 2025'teki 3,1 milyar TL seviyesinden 2027 tahmininde 7,8 milyar TL'ye yükselmesi bekleniyor.
Gedik Yatırım'ın tahminlerine göre DOAS'ın temettü verimi 2026 için yüzde 9,9, 2027 için ise yüzde 13 seviyesinde bulunuyor.
FROTO için güçlü nakit akışı beklentisi
Kurum, Ford Otosan için "Endeksin Üzerinde Getiri" tavsiyesini korudu. Hisse için 12 aylık hedef fiyat 166,4 TL, beklenen toplam getiri ise yüzde 132 olarak belirtildi.
Raporda Ford Otosan'ın Avrupa hafif ticari araç pazarı ve reel EUR/TL hareketleriyle şekillenen güçlü bir nakit getiri hikâyesine sahip olduğu değerlendirildi. Şirketin Ford'un Avrupa'daki ticari araçlarının yüzde 81'ini, 2030'a kadar uzanan sözleşmeli programlar kapsamında ürettiğine dikkat çekildi.
Gedik Yatırım, Ford Otosan'ın FAVÖK marjının 2026 tahminindeki yüzde 5,9 seviyesinden 2028'de yüzde 6,9'a toparlanmasını bekliyor. Kurumun tahminlerine göre ROIC'in yüzde 15'e ulaşması, 2027 serbest nakit akışı veriminin yüzde 18 ve temettü veriminin yüzde 19 seviyesinde olması bekleniyor.
TOASO için ihracat tarafında teyit bekleniyor
Tofaş için ise "Endekse Paralel Getiri" tavsiyesi korundu. Hisse için 12 aylık hedef fiyat 496,7 TL olarak belirlenirken, kurum ihracat tarafındaki rampanın teyit edilmesini beklediğini belirtti.
Gedik Yatırım, Tofaş'ın takip ettiği şirketler arasında en güçlü kâr toparlanma potansiyeline sahip olduğunu değerlendiriyor. Kuruma göre şirketin önündeki toparlanma hikâyesinin önemli bölümü henüz gerçekleşmiş değil.
Raporda K0 ihracat programının 2027'de 115 bin, 2028'de ise 167 bin adede ulaşmasının beklendiği belirtildi. K9 programının da Bursa fabrikasının kapasite kullanımının yeniden yükselmesine katkı sağlaması bekleniyor.
Gedik Yatırım, Bursa fabrikasında kapasite kullanım oranının 2026 tahminindeki yüzde 33 seviyesinden 2028'e kadar yüzde 68'e yükselmesini bekliyor. Aynı dönemde FAVÖK marjının yüzde 2,9'dan yüzde 5,8'e, net kârın ise 12,7 milyar TL'den 32,9 milyar TL'ye çıkacağı tahmin ediliyor.
Otomotiv satışlarında finansman belirleyici olacak
Gedik Yatırım'ın sektör değerlendirmesinde otomotiv piyasasının görünümünde araç fiyatlarından ziyade finansman maliyetlerinin belirleyici olduğu vurgulandı.
2025 yılında 1,37 milyon adetle rekor kıran otomotiv pazarının 2026'nın ilk 8 ayında yıllık bazda yüzde 12 gerilediği belirtilirken, kurum bu döngünün finansman koşullarındaki değişimle birlikte farklılaşabileceğini öngörüyor.
Gedik Yatırım, Türkiye Cumhuriyet Merkez Bankası'nın 2026'nın son çeyreğinde faiz indirimlerine başlamasını bekliyor. Bu çerçevede otomotiv pazarının 2026'da 1,19 milyon, 2027'de ise 1,29 milyon adede ulaşacağı tahmin ediliyor.
Kurum ayrıca 2018'den bu yana reel olarak güçlü seyreden Türk lirasının ihracatçı şirketlerin marjlarını döngüsel dip seviyelere taşıdığını belirtiyor. Baz senaryoda ise 2027'den itibaren reel kurun istikrara kavuşmasının yeterli olacağı değerlendiriliyor.
Çarpanlarda dip kârlılığın kalıcılığı sorgulanıyor
Raporda mevcut piyasa fiyatlamalarının otomotiv şirketlerinin döngüsel dip seviyelerindeki kârlılığının kalıcı olacağını varsaydığı değerlendirmesine yer verildi.
Gedik Yatırım'ın 2027 tahminlerine göre DOAS, FROTO ve TOASO sırasıyla 4,3x, 4,3x ve 8,1x F/K çarpanlarıyla işlem görüyor. FD/FAVÖK çarpanları ise sırasıyla 3,2x, 4,3x ve 5,9x seviyesinde bulunuyor.
Kurum, DOAS'ın küresel distribütör benzer şirket grubuna kıyasla yüzde 30-40 iskontolu işlem gördüğünü değerlendiriyor. FROTO'nun ise kamyon üreticileri grubunun çarpanlarının altında fiyatlandığı belirtiliyor.
TOASO'nun daha yüksek çarpanla işlem görmesinin ise kurumun değerlendirmesine göre 2027'de beklenen kâr toparlanmasının yalnızca bir bölümünün mevcut fiyatlamaya yansımasından kaynaklandığı ifade ediliyor.
Önümüzdeki dönemde takip edilecek gelişmeler
Gedik Yatırım, otomotiv sektörü açısından önümüzdeki 12 aylık dönemde takip edilecek katalizörlerin büyük ölçüde görünür olduğunu değerlendiriyor.
2026'nın son çeyreğinde TCMB'nin olası ilk faiz indirimi ile üçüncü ve dördüncü çeyrek finansal sonuçları öne çıkıyor.
Tofaş açısından üçüncü ve dördüncü çeyrek sonuçlarının, K0 ihracatı ile K9 üretiminin birlikte izleneceği ilk tam dönem olması bekleniyor.
2027 yılında ise şirketlerin temettü teklifleri, Ford Avrupa'nın ürün planı, Tofaş'ın ilk Kuzey Amerika K0 sevkiyatları ve Doğuş Otomotiv açısından TÜVTÜRK istasyon varlıklarının elden çıkarılmasına ilişkin koşullar ile geri kazanım değerinin netleşmesi takip edilecek başlıklar arasında sıralanıyor.
Reel kur üç şirket için ortak değişken
Gedik Yatırım'a göre üç şirket açısından en kritik ortak değişken reel kur görünümü. Ancak reel kurdaki hareketlerin şirketler üzerindeki etkisinin aynı yönde olmadığına dikkat çekiliyor.
Kurumun değerlendirmesine göre 2010'dan bu yana reel değer kaybının yaşandığı dönemlerde yurt içi otomotiv satışları gerilerken ihracatçı şirketlerin marjlarında 2-3 puanlık artış görüldü. 2023-2026 döneminde ise bunun tersi bir tablo ortaya çıktı.
Bu nedenle Gedik Yatırım, DOAS ile FROTO'nun reel kur açısından birbirini dengeleyen bir kombinasyon sunduğunu değerlendiriyor. TOASO'nun ise Bursa fabrikasının yeniden dolmasına bağlı olarak daha yüksek operasyonel kaldıraç taşıdığı belirtiliyor.
Gedik Yatırım'ın söz konusu çalışması, otomotiv sektöründeki gelişmeleri ve FROTO, DOAS ve TOASO'ya ilişkin şirket bazlı beklentileri ele alan bir sektörel araştırma raporu niteliğinde. Raporda yer alan hedef fiyat, getiri beklentileri ve şirket değerlendirmeleri Gedik Yatırım'ın analiz ve tahminlerini yansıtır; yatırımcıların kendi değerlendirmelerini yaparken bu görüşleri araştırma çalışması kapsamında ele alması gerekiyor.
Gedik Yatırım'ın Otomotiv Hisselerinde Hedef Fiyat ve Beklentileri
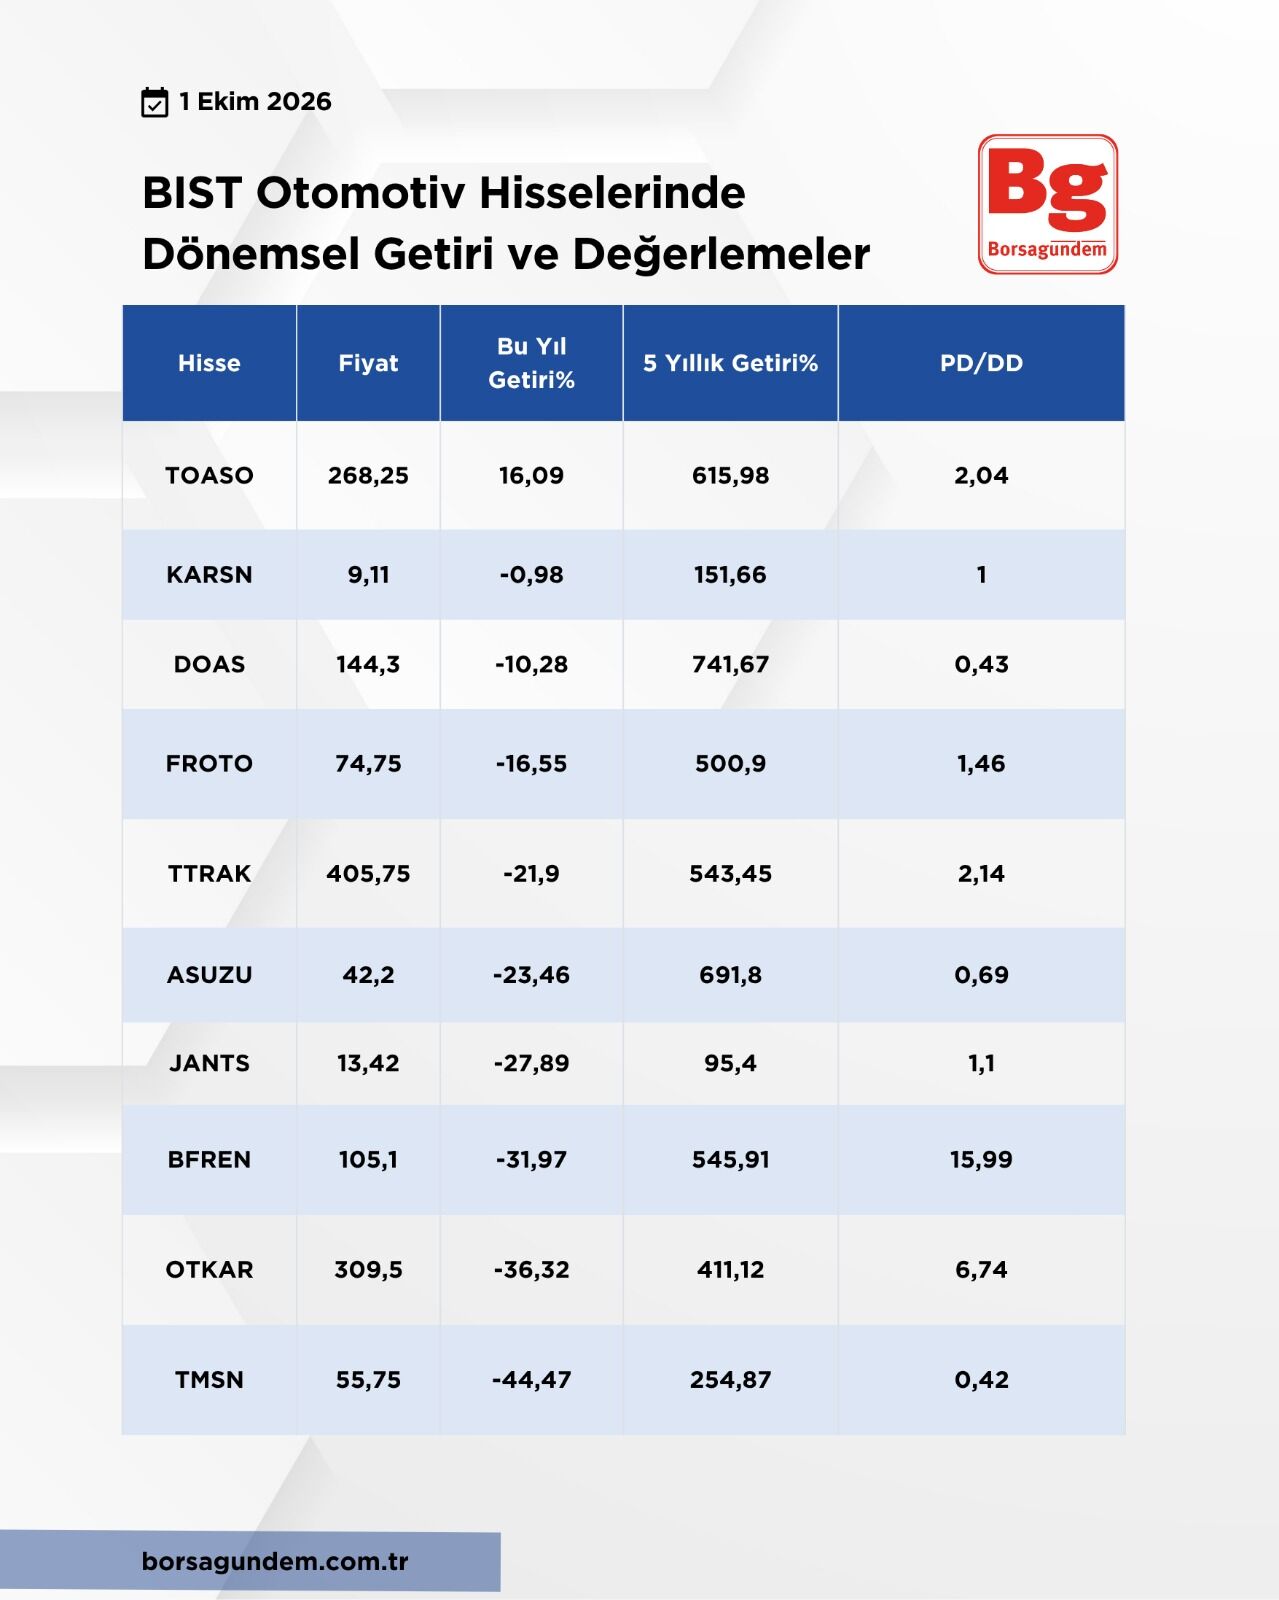
Gedik Yatırım'ın analizinde yer alan hisseler dışında sektörde öne çıkan diğer şirketler incelendiğinde, saat 11,38 verilerine göre baz alınan fiyatlar doğrultusunda bu yıl yalnızca TOASO yüzde 16,09 getiri ile pozitif performans gösterirken, diğer hisselerin tamamı negatif bölgede yer aldı. Bu dönemde KARSN yüzde -0,98, DOAS yüzde -10,28, FROTO yüzde -16,55, TTRAK yüzde -21,90, ASUZU yüzde -23,46, JANTS yüzde -27,89, BFREN yüzde -31,97, OTKAR yüzde -36,32 ve TMSN yüzde -44,47 oranında değer kaybetti.
Uzun vadeli 5 yıllık periyotta ise nominal bazda en yüksek getiri yüzde 741,67 ile DOAS'ta ve yüzde 691,80 ile ASUZU'da gerçekleşirken, bu şirketleri yüzde 615,98 ile TOASO ve yüzde 545,91 ile BFREN izledi. Piyasa değeri/defter değeri (PD/DD) oranlarına bakıldığında, sektördeki en yüksek PD/DD çarpanı yüzde 15,99 ile BFREN'de bulunuyor ve bu hisse yıl başından bu yana eksi bölgede seyrediyor.
BIST Otomotiv Hisselerinde Dönemsel Getiri ve Değerlemeler