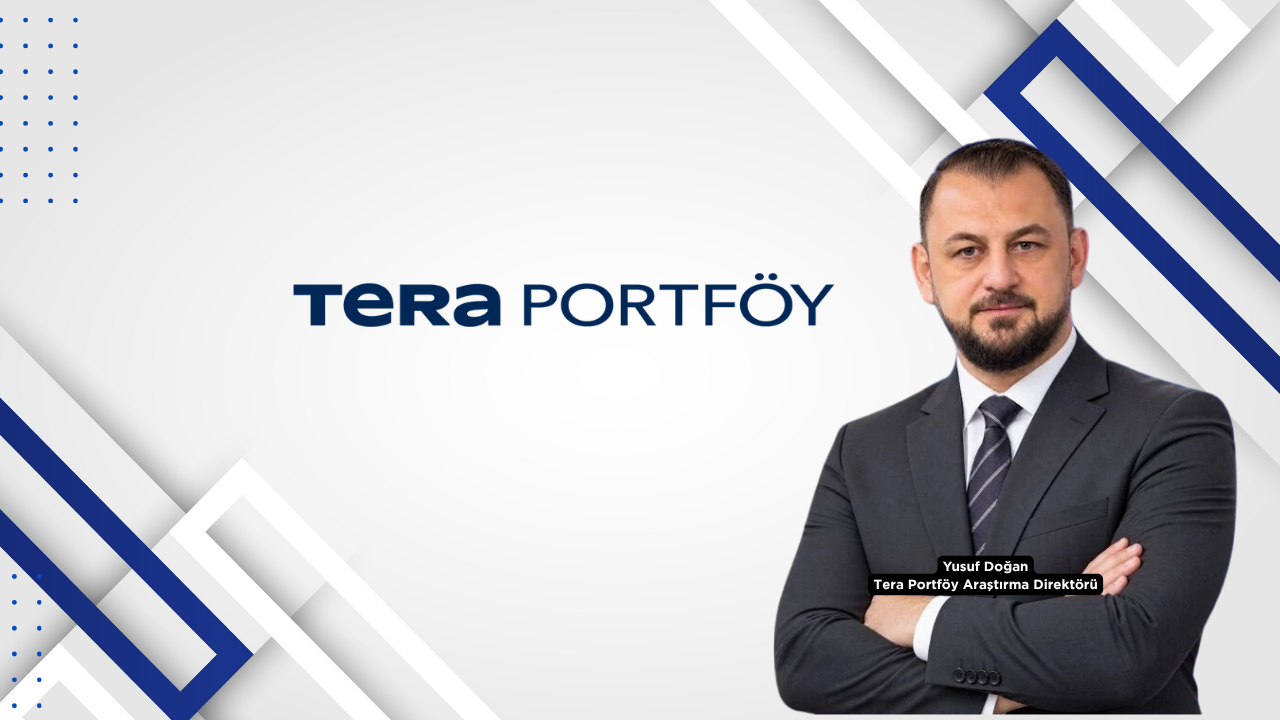
Tera Portföy Araştırma Grup Direktörü Yusuf Doğan, ABD’nin ağustos ayı enflasyon verilerinin piyasada genel geçer ve yanlış bir bakış açısıyla değerlendirildiğini belirtti. Doğan, yıllık çekirdek enflasyondaki gerilemenin baz etkisiyle açıklanabileceğini, aylık çekirdek ve süper çekirdek göstergelerin ise enflasyonist baskıların sürdüğüne işaret ettiğini söyledi.
Doğan, ABD’de faiz beklentilerine ilişkin en dikkat çekici gelişmelerden birinin vadeli işlemler ile swap piyasalarının ima ettiği faiz artırım olasılıkları arasındaki farkın uzun bir aradan sonra yüzde 1 seviyesine çıkması olduğunu belirtti.
2025 yılında Fed’in faiz patikasına ilişkin vadeli işlem ve swap piyasası katılımcıları arasında konsensüs oluşmadığını hatırlatan Doğan, 2026’da bu ayrışmanın daha da belirginleştiğini ifade etti. Doğan, yüzde 1’lik farkın oldukça yüksek olduğuna dikkat çekerek, 2025’te swap piyasasının faiz indirimlerinin sayısı konusunda daha isabetli beklenti ortaya koyduğunu söyledi.
“Ağustos verisi piyasada yanlış okundu”
Ağustos ayı enflasyon verilerinin piyasa tarafından yanlış yorumlandığını savunan Doğan, haberlerde verinin beklentilere paralel gelmesinin ön plana çıkarıldığını ancak detaylarda farklı bir tablo bulunduğunu belirtti.
Yıllık çekirdek enflasyonun yüzde 2,4’e gerilemesinin olumlu bir gelişme olarak değerlendirildiğini belirten Doğan, bunun önemli ölçüde mekanik baz etkisinden kaynaklanabileceğini söyledi. Geçen yılın yüksek endeks değerlerinin hesaplamadan çıkmasının yıllık enflasyonu matematiksel olarak aşağı çektiğini ifade etti.
Doğan’a göre asıl alarm veren göstergeler ise aylık çekirdek enflasyon ve süper çekirdek enflasyon oldu.
Mevsimsellikten arındırılmış aylık çekirdek TÜFE’nin yüzde 0,29 ile piyasa beklentisinin üzerinde gerçekleştiğini belirten Doğan, bu nedenle verinin yalnızca yıllık çekirdek enflasyondaki gerileme üzerinden değerlendirilmemesi gerektiğini söyledi.
Barınma dışı çekirdek hizmetlerden oluşan süper çekirdek enflasyonun aylık bazda yüzde 0,51 yükseldiğine dikkat çeken Doğan, bu göstergelerin faiz artırım olasılığındaki yükselişi açıklayan önemli unsurlar arasında yer aldığını ifade etti.
“Faiz artırım fiyatlamasının nedenlerinden biri bu”
Swap piyasasında faiz artırım olasılığının yüzde 92 seviyelerine kadar çıkmasında ağustos ayındaki enflasyon verilerinin önemli rol oynadığını belirten Doğan, özellikle süper çekirdek enflasyondaki fiyatlama davranışının yakından izlenmesi gerektiğini söyledi.
Doğan, söz konusu göstergede yüksek düzeyde geriye dönük endeksleme bulunduğunu belirterek, Tera Portföy tarafından yapılan ABD makroekonometrik modellemelerde son çekirdek enflasyon sıçramasının yaklaşık 4 aylık yarılanma ömrüne sahip olduğunu ifade etti.
Bunun, hizmet enflasyonundaki şokun ekonomiye yayılması ve tamamen sönümlenmesinin 10-12 aylık bir sürece yayılabileceği anlamına geldiğini belirten Doğan, Fed’in tek bir veriye bakarak faiz kararı almadığını ancak mevcut verilerin önemli sinyaller verdiğini vurguladı.
“Faiz indirimi senaryosu masadan kalktı”
Doğan, mevcut verilerin Fed açısından faiz indirimi senaryosunun büyük ölçüde masadan kalktığına işaret ettiğini söyledi. Piyasanın bir yandan “bekle-gör” politikasını fiyatladığını, swap ve vadeli işlem piyasalarında ise daha belirgin bir faiz artırım fiyatlaması bulunduğunu ifade etti.
Tahvil piyasasına da dikkat çeken Doğan, getiri eğrisindeki hareketin Fed’in para politikasındaki gevşeme hızını yavaşlatacağı beklentisini yansıttığını belirtti. Bu beklentinin ABD’nin 10 ve 30 yıllık tahvil faizlerindeki hareketin temel nedenlerinden biri olduğunu söyleyen Doğan, büyüme endişelerinin de tahvil piyasasındaki fiyatlamalarda etkili olduğunu kaydetti.
Doğan, faiz piyasası, Fed beklentileri, tahvil piyasası ve getiri eğrisinin birlikte değerlendirildiğinde ağustos ayı makroekonomik verilerinin piyasaya çok güçlü sinyaller içerdiğini söyledi.
🗣️ Yusuf Doğan: ABD enflasyonu piyasada yanlış okunuyor
— Borsa Gundem (@borsagundemtr) September 15, 2026
🔗 https://t.co/EaJzxhwuYV@yusuf34dogan pic.twitter.com/6fMKaCUwAO