HSBC: Türkiye'de tüketicilerin uygun fiyatlı ürünlere öncelik vermesi, indirim marketlerine avantaj sağlayarak dayanıklılıklarını ve faaliyet kaldıracını destekleyebilir /Rapor
SBC Global Investment Research, 13 Ekim 2026 tarihli "Turkish Consumers" raporunda petrol fiyatlarındaki artış dahil enflasyonist baskıların Türkiye'de alım gücünü daha da sınırladığını belirtti. Kurum, 2026'nın ilk yarısının görece savunmacı geçtiğini, ancak ikinci yarıda koşulların zorlaşmasını beklediğini belirtti. 2027 görünümünün de zayıf kaldığı ifade edildi.
Rapora göre tüketici talebinde anlamlı bir toparlanma büyük ölçüde Ocak 2027'deki ücret artışının boyutuna bağlı olacak. HSBC, düşük faiz beklentilerinin bir miktar destek sağlayabileceğini kaydetti. Kurum, 2026'nın ikinci yarısında sektör genelinde marj baskısı bekliyor.
HSBC'ye göre tüketiciler seçici davranıyor ve bu durum değer odaklı yiyecek hizmetleri ile indirim marketlerini öne çıkarıyor. Hazır giyim talebinin ise temkinli seyrettiği belirtildi. İçecek tarafında 2027 için ambalaj maliyetlerinin risk oluşturduğu vurgulandı.
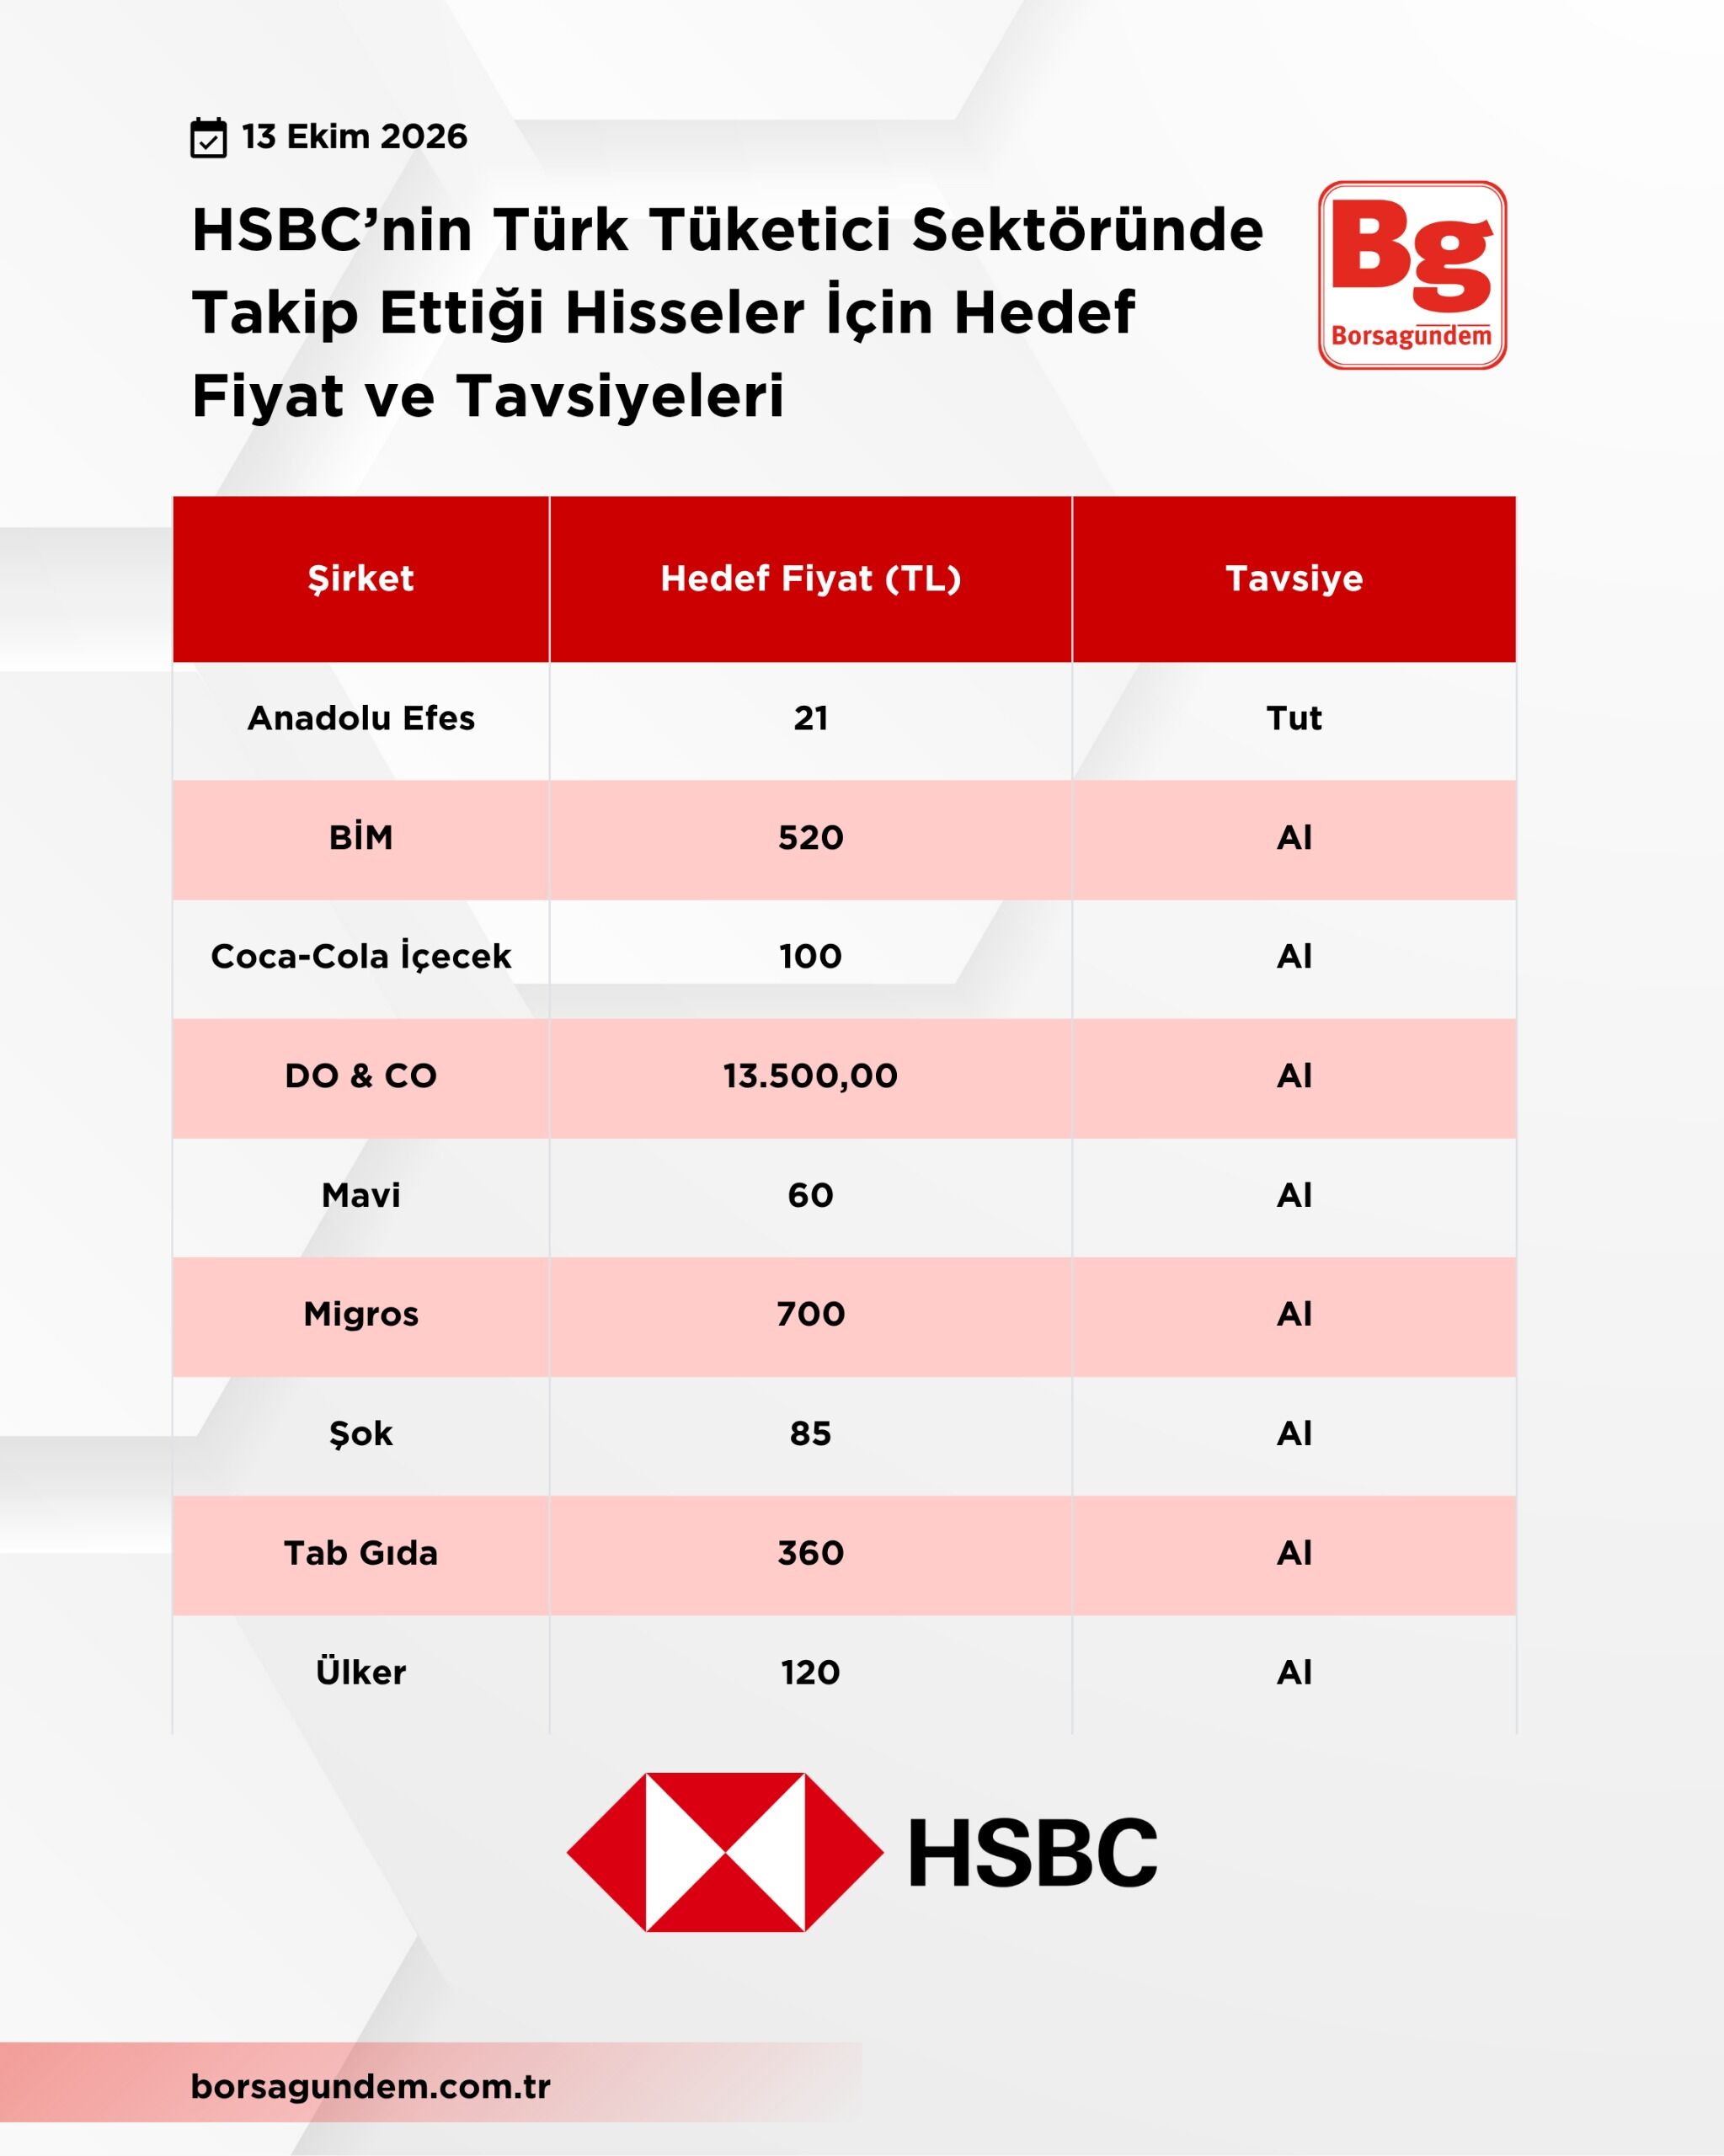
HSBC Global Investment Research, raporunda Anadolu Efes'in hedef fiyatını 23,00 TL'den 21,00 TL'ye, Ülker'in hedef fiyatını ise 150,00 TL'den 120,00 TL'ye indirdi. Kurum, sektörde tercih ettiği hissenin "Al" tavsiyesi verdiği BİM olduğunu açıkladı.
HSBC, Anadolu Efes'teki hedef fiyat indirimini tahminlerindeki değişikliklere bağladı. Kurum, bira grubu hacimlerindeki baskı nedeniyle hissede "Tut" tavsiyesini korudu. Ülker'deki indirimin tahminlerdeki aşağı yönlü revizyondan kaynaklandığı belirtildi. Ülker için "Al" tavsiyesi sürdürüldü.
HSBC’nin Türk Tüketici Sektöründe Takip Ettiği Hisseler İçin Hedef Fiyat ve Tavsiyeleri